Koszt reklamy nie pokazuje samodzielnie, ile firma wydała na zdobycie nowego klienta. Wynik zależy od tego, jakie koszty uwzględniamy i jak przypisujemy klientów do kanałów.
Krótka odpowiedź
CAC (Customer Acquisition Cost) to średni koszt pozyskania jednego nowego klienta. Obliczamy go, dzieląc uzgodnione koszty sprzedaży i marketingu przez liczbę nowych klientów z tego samego okresu.
Porównanie ma sens tylko przy tej samej definicji kosztów, klienta i przypisania do kanału.
Usługi KC Mobile
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „CAC, czyli koszt pozyskania klienta: definicja, wzór i przykłady”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.
Co oznacza CAC i co właściwie mierzy?
CAC (Customer Acquisition Cost) oznacza średni koszt pozyskania nowego klienta w ustalonym okresie i przy określonym zakresie kosztów. Wskaźnik łączy wydatki na pozyskanie z liczbą klientów zdobytych według przyjętej definicji.
CAC może obejmować same wydatki kanału albo także obsługę kampanii, wynagrodzenia, narzędzia i produkcję treści. Nie istnieje porównywalny wynik bez zapisania, co wchodzi do licznika i jak firma rozpoznaje nowego klienta.
CAC całkowity obejmuje ustalone koszty sprzedaży i marketingu, a CAC kanału uwzględnia tylko koszty i klientów przypisanych do wskazanego źródła według jawnej reguły.
Czytasz poradnik „CAC, czyli koszt pozyskania klienta: definicja, wzór i przykłady”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny. Omów temat tego poradnika
Jak obliczyć CAC? Wzór i przykład
CAC obliczamy, dzieląc koszty pozyskania klientów przez liczbę nowych klientów z tego samego okresu.
CAC = koszty pozyskania klientów / liczba nowych klientów
Poniższy przykład pokazuje sposób liczenia, a nie benchmark rynkowy. W miesiącu firma poniosła 20 000 zł kosztów reklam, 5 000 zł obsługi kampanii, 10 000 zł przypisanych wynagrodzeń, 2 000 zł kosztów narzędzi i 3 000 zł produkcji treści. Suma wynosi 40 000 zł. Przy 20 nowych klientach CAC wynosi 2 000 zł.
Podział samych reklam przez 20 klientów daje 1 000 zł kosztu reklamowego na nowego klienta, ale nie pełny CAC z przykładu. Nazwa miary powinna odzwierciedlać zakres licznika.
Tabela rozpisuje koszty z przykładu. Stosuj jedną regułę netto lub brutto w każdym okresie i unikaj ponownego ujmowania tej samej faktury.
| Pozycja kosztu | Koszt (zł) | Kiedy uwzględnić? |
|---|---|---|
| Reklamy | 20 000 | Gdy dotyczą pozyskiwania nowych klientów |
| Obsługa kampanii | 5 000 | Gdy dotyczy badanego okresu i kanałów |
| Wynagrodzenia przypisane | 10 000 | Gdy firma stosuje regułę alokacji czasu |
| Narzędzia | 2 000 | Gdy wspierają sprzedaż lub marketing |
| Produkcja treści | 3 000 | Gdy służy pozyskiwaniu klientów |
| Łączne koszty | 40 000 | Gdy pozycje nie są zdublowane |
W przykładzie 40 000 zł podzielone przez 20 nowych klientów daje CAC 2 000 zł. Sklep może połączyć pomiar kosztów z planowaniem działań, korzystając z marketingu dla e-commerce.
Które koszty wliczyć do CAC?
Do CAC wliczaj koszty przypisane do pozyskiwania nowych klientów w badanym okresie. Zakres zależy od celu analizy, ale musi pozostać taki sam przy porównywaniu wyników.
Tabela pomaga zdecydować o ujęciu typowych pozycji i ograniczyć błędy alokacji. Koszty wspólne wymagają zapisanej reguły podziału.
| Pozycja | Kiedy wliczyć? | Typowa pułapka |
|---|---|---|
| Reklamy | Gdy kampania pozyskuje nowych klientów | Cały budżet konta trafia do jednego kanału |
| Agencja lub obsługa | Gdy praca dotyczy badanego zakresu | Koszt obsługi pozostaje poza licznikiem |
| Wynagrodzenia | Gdy firma przypisuje czas do pozyskania | Pełna pensja trafia do kanału bez reguły |
| Narzędzia | Gdy wspierają sprzedaż lub marketing | Wspólna licencja jest liczona wielokrotnie |
| Produkcja treści | Gdy materiał wspiera badany kanał | Pełny koszt trafia do wielu kanałów |
Tabela pokazuje, że koszty należy wliczać tylko wtedy, gdy dotyczą badanego zakresu i da się je przypisać według przyjętej reguły.
Rabat nie jest standardowym kosztem pozyskania klienta. Obniża kwotę uzyskaną ze sprzedaży i marżę, dlatego analizuj go po stronie ekonomiki zamówienia; dodanie rabatu do licznika CAC tworzy niestandardową miarę, którą trzeba osobno nazwać.
Koszt wspólnej licencji lub zespołu rozdzielaj według jednej udokumentowanej reguły, na przykład czasu pracy albo udziału budżetu. Nie przypisuj całego kosztu do każdego kanału osobno.
Czym różnią się CAC, CPL, CPA i koszt pierwszego zamówienia?
CAC mierzy koszt pozyskania nowego klienta, CPL koszt pozyskania leada, a CPA koszt ustalonego działania. Koszt pierwszego zamówienia odnosi koszty do transakcji, która nie zawsze odpowiada jednemu nowemu klientowi.
Tabela zestawia mianowniki, czyli zdarzenia, przez które dzielimy koszty. Porównuj wskaźniki dopiero po sprawdzeniu, czy zakres kosztów oraz przypisanie klienta są takie same.
| Wskaźnik | Co mierzy? | Licznik | Mianownik |
|---|---|---|---|
| CAC | Koszt pozyskania klienta | Uzgodnione koszty pozyskania | Nowi klienci |
| CPL | Koszt pozyskania leada | Koszty kampanii lub kanału | Leady |
| CPA | Koszt działania | Koszty kampanii lub kanału | Wykonane działania |
| Koszt pierwszego zamówienia | Koszt pierwszej transakcji | Koszty pozyskania | Pierwsze zamówienia |
Tabela pokazuje, że nazwa wskaźnika nie wystarczy do porównania wyniku. Koszt leada nie jest kosztem klienta, bo część leadów nie kończy się sprzedażą, a CPA zależy od tego, jakie działanie firma skonfigurowała.
W sklepie jedna osoba może złożyć kilka zamówień. Jeśli firma liczy transakcje zamiast nowych klientów, wynik opisuje koszt zamówienia, a nie CAC.
Jak liczyć CAC osobno dla kanałów i okresów?
CAC kanału wymaga przypisania zarówno kosztów, jak i nowych klientów do tego kanału według tej samej reguły. Atrybucja to metoda przypisywania udziału w pozyskaniu klienta do punktów kontaktu, takich jak reklama, wyszukiwarka lub rozmowa handlowa.
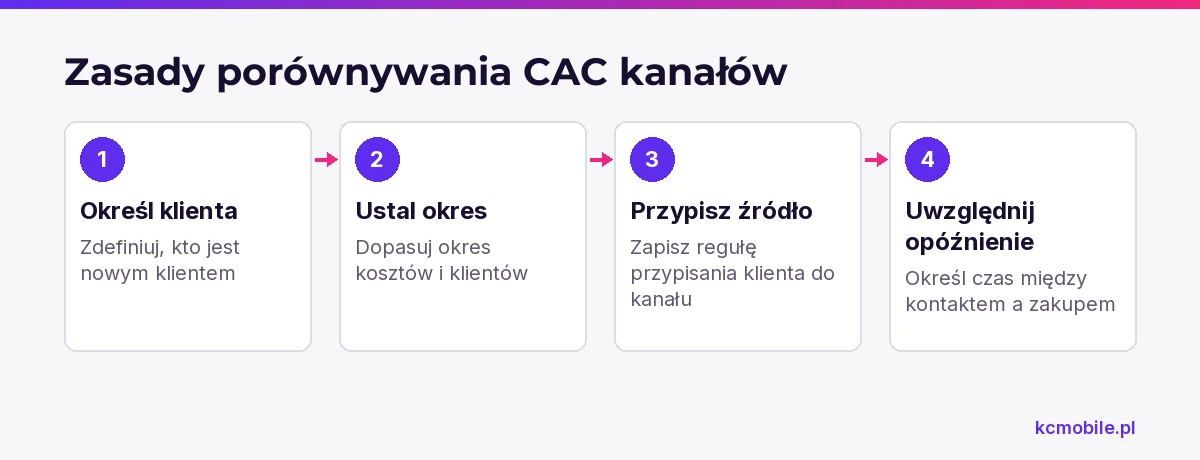
Przed obliczeniem zapisz cztery zasady:
1. Definicję nowego klienta, na przykład osobę lub firmę bez wcześniejszego zakupu.
2. Okres pomiaru kosztów i klientów.
3. Regułę przypisania klienta, który kontaktował się z firmą w kilku kanałach.
4. Sposób uwzględnienia opóźnienia między pierwszym kontaktem a zakupem.
Jeden klient może zobaczyć reklamę, wrócić z wyszukiwarki i kupić po bezpośrednim wejściu. Przypisanie klienta do każdego kanału zawyża sumę klientów i zaniża CAC kanałów, a użycie wyłącznie ostatniego kliknięcia pomija wcześniejsze kontakty.
Google Analytics 4 rozdziela raport Pozyskiwanie użytkowników, który opisuje źródła nowych użytkowników, od raportu Pozyskiwanie ruchu, który opisuje źródła sesji. Zakres raportów opisuje pomoc Google Analytics dotycząca raportów pozyskiwania oraz instrukcja raportu Pozyskiwanie ruchu, sprawdzone w październiku 2026. Żaden z tych raportów sam w sobie nie rozstrzyga, czy dana osoba jest nowym klientem; potwierdź to w CRM lub systemie sprzedaży.
Przy dłuższym cyklu zakupowym porównuj koszty z kohortą klientów, czyli grupą pozyskaną w tym samym okresie, i obserwuj jej zakupy w kolejnych okresach. Bez tej reguły miesiąc kosztu może nie pokrywać się z miesiącem sprzedaży.
Jak ocenić, czy CAC jest opłacalny?
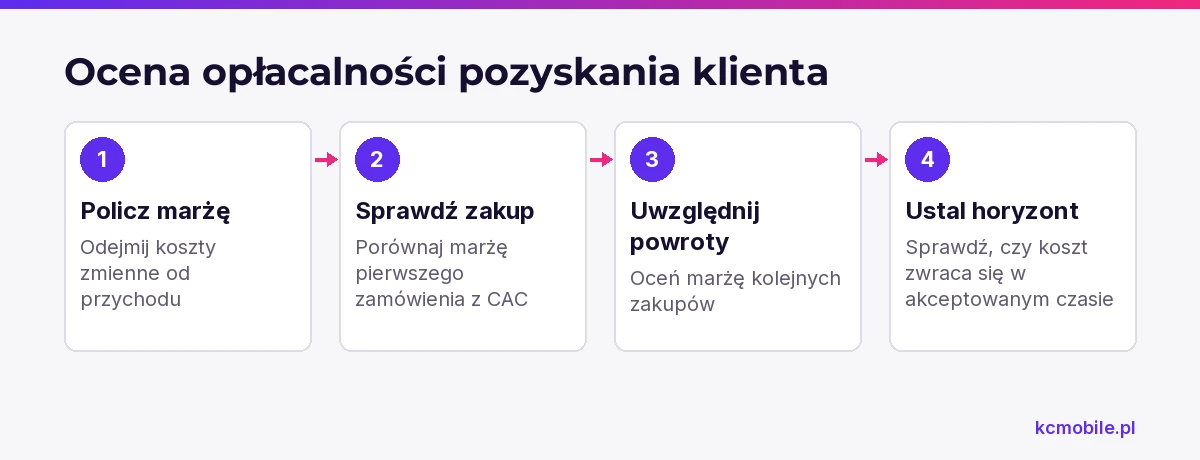
CAC jest opłacalny, gdy marża klienta pokrywa koszt pozyskania w czasie akceptowanym przez firmę. Przychód nie jest marżą, dlatego odejmij koszt produktu, dostawę, rabaty, zwroty i inne koszty zmienne.
Przykład dotyczy pierwszego zamówienia. Cena przed rabatem wynosi 500 zł, klient otrzymuje rabat 50 zł i płaci 450 zł. Firma ponosi 200 zł kosztu produktu, 20 zł kosztu dostawy i uwzględnia 30 zł rezerwy na zwroty. Marża po tych pozycjach wynosi 200 zł. Przy CAC 250 zł pierwsze zamówienie nie pokrywa pozyskania i brakuje 50 zł.
Przy powtórnych zakupach porównaj CAC z LTV (Lifetime Value), czyli wartością klienta w czasie, najlepiej liczoną na podstawie marży i określonego horyzontu. Przychodów z przyszłych zamówień nie traktuj jako pewnych, jeśli firma nie ma danych o powrotach.
Zalecamy osobno raportować CAC, marżę pierwszego zamówienia i marżę kolejnych zakupów. Taki podział pokazuje, czy decyzja o budżecie opiera się na realnej ekonomice sprzedaży.
Jak wdrożyć pomiar CAC w małej firmie?
Mała firma może zacząć od arkusza zawierającego koszty, nowych klientów, źródła sprzedaży i regułę przypisania. Porównywalność wyniku zależy od stałych definicji i okresów.
Arkusz powinien zawierać:
- okres i datę aktualizacji;
- kanał lub kampanię;
- wydatki reklamowe i obsługę;
- przypisane koszty pracy oraz narzędzi;
- liczbę nowych klientów z CRM lub platformy sklepu;
- definicję nowego klienta i regułę przypisania;
- CAC całkowity oraz CAC kanału.
CRM lub sklep dostarcza danych o klientach i zamówieniach, a faktury i ewidencja pracy pomagają ustalić koszty. Google Analytics 4 może dostarczyć danych o źródłach użytkowników i sesji, lecz nie zastępuje ewidencji klientów. UTM to parametry dodawane do adresu strony, które pomagają opisać źródło, medium i kampanię.
Nie ujmuj tej samej faktury w dwóch kategoriach. W e-commerce oddziel nowych klientów od powracających i zapisz sposób traktowania zamówień anulowanych oraz zwróconych.
Firmy, które chcą połączyć decyzje o kanałach z pomiarem sprzedaży, mogą skorzystać ze wsparcia marketingowego dla e-commerce. Wyniki warto zestawiać z innymi wskaźnikami efektywności marketingu.
Jakie błędy najczęściej zniekształcają CAC?
CAC zniekształca przede wszystkim niespójna metoda liczenia kosztów i klientów. Przed porównaniem raportów sprawdź, czy licznik, mianownik, okres i reguła atrybucji mają te same definicje.
Najczęstsze błędy to:
- pomijanie czasu pracy sprzedaży lub obsługi kampanii;
- dzielenie przez wszystkie zamówienia zamiast przez nowych klientów;
- łączenie kosztów z jednego okresu z klientami z innego;
- wielokrotne przypisywanie wspólnych kosztów do kanałów;
- przypisywanie sprzedaży do jednego źródła bez uwzględnienia wcześniejszych kontaktów;
- uznawanie przychodu za dowód opłacalności bez analizy marży.
Przy każdym wyniku zapisz zakres kosztów, źródło danych o klientach, okres i definicję atrybucji. Zmiana którejkolwiek reguły może zmienić CAC bez zmiany efektywności kampanii.
Więcej poradników w tym temacie
Wspomniane narzędzia
Najczęściej zadawane pytania
Co to jest CAC, czyli Customer Acquisition Cost?
Jak obliczyć CAC w sklepie internetowym?
Czy wynagrodzenie agencji i pracowników wlicza się do CAC?
Czym różni się CAC od CPL i CPA?
Jaki CAC jest dobry dla małej firmy?

Krzysztof Czapnik
Founder & Technical Lead, KC Mobile
Projektuję i rozwijam strony WordPress, sklepy WooCommerce oraz aplikacje internetowe. Łączę projektowanie z programowaniem, integracjami i technicznym SEO. Projekty KC Mobile prowadzę osobiście.
Potrzebujesz pomocy z tym tematem? Napisz - odpowiem osobiście w 24h.
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „CAC, czyli koszt pozyskania klienta: definicja, wzór i przykłady”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.