Sprzedaż przez marketplace zapisuje się w kilku systemach, a raport platformy może różnić się od kwot wypłaconych sprzedawcy. DAC7 nakłada obowiązki sprawozdawcze przede wszystkim na operatorów platform, którzy muszą zidentyfikować sprzedawców, zweryfikować ich dane i przekazać informacje KAS.
Krótka odpowiedź
W DAC7 raportujący operator platformy gromadzi i weryfikuje dane sprzedawców oraz przekazuje informacje Szefowi KAS. Przy sprzedaży towarów raportowaniu podlega sprzedawca, któremu platforma umożliwiła co najmniej 30 transakcji albo któremu wypłacono lub uznano wynagrodzenie przekraczające równowartość 2000 euro w roku kalendarzowym; przy usługach osobistych, najmie nieruchomości i udostępnianiu środków transportu raportowanie może obejmować pierwszą transakcję.
Sprzedawca powinien sprawdzić profil i raport platformy, a następnie uzgodnić go z zamówieniami, zwrotami, prowizjami i ewidencją księgową. Stan informacji urzędowych sprawdziliśmy w październiku 2026 r.
Usługi KC Mobile
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „DAC7: kogo dotyczą raporty platform i co powinien sprawdzić sprzedawca?”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.
Czym jest DAC7 i jaki ma cel?
DAC7 to unijne przepisy o wymianie informacji podatkowych, które w Polsce wdrożono 1 lipca 2024 r. Przepisy zobowiązują raportujących operatorów platform do gromadzenia i przekazywania informacji o sprzedawcach wykonujących określone czynności za pośrednictwem platformy. Raportowanie informacji nie nalicza automatycznie podatku ani nie rozstrzyga, czy konkretna osoba ma podatek do zapłaty.
Obowiązek przekazania informacji do Szefa KAS spoczywa na raportującym operatorze platformy, a nie na sprzedawcy. Operator może jednak poprosić sprzedawcę o dane potrzebne do wypełnienia obowiązków. Polski akt wdrażający DAC7 obejmuje czynności od 1 stycznia 2023 r.; sprawdziliśmy tę datę w ustawie opublikowanej w Dzienniku Ustaw oraz w informacji Ministerstwa Finansów w październiku 2026 r. Źródła: ustawa wdrażająca DAC7 i informacja Ministerstwa Finansów o DAC7.
Sprzedawca, który prowadzi własny sklep i sprzedaje równolegle na marketplace, potrzebuje spójnych danych o zamówieniach i płatnościach. Nasze sklepy internetowe na WooCommerce możemy połączyć z procesami sprzedaży firmy, co ułatwia porządkowanie danych w wielu kanałach. Poradnik o tym, czy sklep internetowy musi mieć regulamin, dotyczy osobnego obowiązku informacyjnego.
Czytasz poradnik „DAC7: kogo dotyczą raporty platform i co powinien sprawdzić sprzedawca?”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny. Omów temat tego poradnika
Jakie platformy i rodzaje aktywności obejmuje DAC7?
DAC7 obejmuje platformy, które umożliwiają sprzedawcom wykonywanie za wynagrodzeniem co najmniej jednej z czterech kategorii czynności. Samo prowadzenie sklepu internetowego nie przesądza, że jego operator jest raportującym operatorem platformy; znaczenie ma definicja operatora i rola platformy w umożliwieniu transakcji.
Tabela pokazuje kategorie czynności objęte raportowaniem i próg dotyczący sprzedaży towarów. Progi i kategorie potwierdziliśmy w informacji KAS, stan na październik 2026 r. Źródło: KAS o zakresie raportowania DAC7.
| Czynność | Przykład | Próg raportowania |
|---|---|---|
| Sprzedaż towarów | Towar sprzedany przez marketplace | Co najmniej 30 transakcji albo wynagrodzenie powyżej 2000 euro |
| Usługi osobiste | Praca wykonana na żądanie użytkownika | Od pierwszej transakcji |
| Udostępnienie nieruchomości | Najem lokalu przez platformę | Od pierwszej transakcji |
| Udostępnienie środka transportu | Wynajem samochodu przez platformę | Od pierwszej transakcji |
Usługa osobista oznacza pracę wykonywaną na żądanie użytkownika, online albo fizycznie, po umożliwieniu jej za pośrednictwem platformy. Operator raportujący dane musi ocenić, czy jego usługa mieści się w ustawowej definicji platformy.
Kogo dotyczą obowiązki sprawozdawcze?
Operator raportujący odpowiada za procedury należytej staranności, gromadzenie i weryfikację danych oraz przekazanie raportu do KAS. Należyta staranność oznacza w tym przypadku procedurę identyfikacji sprzedawcy, ustalenia jego rezydencji podatkowej i sprawdzenia zebranych informacji; operator może korzystać z własnej dokumentacji elektronicznej, jeśli pozwala na weryfikację.
Operator występuje o dane aktywnego sprzedawcy najpóźniej w dniu, w którym sprzedawca spełnia warunki uznania go za aktywnego. Jeśli sprzedawca nie odpowie w terminie 20 dni, operator ponawia prośbę, a po bezskutecznym ponowieniu robi to ponownie. Gdy dane nie wpłyną w ciągu 60 dni od pierwotnego wezwania mimo dwóch ponowień, operator wstrzymuje wypłatę wynagrodzenia; jeżeli nie może jej wstrzymać, blokuje możliwość wykonania czynności. Terminy sprawdziliśmy w ustawie wdrażającej DAC7 w październiku 2026 r. Źródło: tekst ustawy w ELI.
Raport za okres sprawozdawczy operator przekazuje Szefowi KAS do 31 stycznia roku następującego po tym okresie. Operator przekazuje także wymagane informacje sprzedawcy, którego dotyczą dane, zgodnie z terminami wynikającymi z ustawy. Termin roczny potwierdza informacja Ministerstwa Finansów o obowiązkach operatorów; stan sprawdzony w październiku 2026 r.
Tabela rozdziela zadania operatora od działań sprzedawcy. Progi sprzedaży towarów i konsekwencje braku danych potwierdziliśmy w październiku 2026 r. w informacji KAS o DAC7 i ustawie wdrażającej DAC7.
| Podmiot | Obowiązek | Warunek lub termin |
|---|---|---|
| Operator platformy | Gromadzi i weryfikuje informacje | Dla aktywnych sprzedawców objętych przepisami |
| Operator platformy | Przekazuje raport Szefowi KAS | Do 31 stycznia kolejnego roku |
| Sprzedawca towarów | Podlega raportowaniu | Co najmniej 30 transakcji albo wynagrodzenie powyżej 2000 euro |
| Sprzedawca usług lub najmu | Może podlegać raportowaniu | Od pierwszej transakcji |
| Sprzedawca bez wymaganych danych | Uzupełnia informacje u operatora | Po wezwaniu operatora |
Operator, który nie dopełnia obowiązków, podlega sankcjom przewidzianym w ustawie, w tym karom pieniężnym. Sprzedawca nie powinien utożsamiać wezwania platformy ani raportu DAC7 z potwierdzeniem zaległości podatkowej.
Jakie dane platforma może zebrać i przekazać?
Platforma raportuje dane identyfikacyjne sprzedawcy oraz informacje o jego aktywności i wynagrodzeniu. Zakres zależy między innymi od tego, czy sprzedawcą jest osoba fizyczna czy podmiot, a w przypadku najmu nieruchomości obejmuje również dane dotyczące wynajmowanego obiektu.
Informacje mogą obejmować imię i nazwisko lub nazwę podmiotu, adres, numer identyfikacyjny, państwo rezydencji, numer rachunku finansowego, liczbę czynności, wynagrodzenie i opłaty lub prowizje pobrane przez platformę. W przypadku udostępniania nieruchomości raport obejmuje między innymi adres nieruchomości i liczbę dni jej udostępnienia. Zakres danych KAS potwierdziliśmy w informacji Ministerstwa Finansów, stan na październik 2026 r. Źródło: DAC7 na podatki.gov.pl.
Sprzedawca może sprawdzić dane w profilu konta, ustawieniach podatkowych, centrum płatności albo komunikacie platformy proszącym o uzupełnienie informacji. Nazwy menu zależą od operatora, dlatego warto pobrać eksport rocznych rozliczeń i zachować kopię raportu udostępnionego przez platformę.
Czy raport DAC7 oznacza, że trzeba zapłacić podatek?
Raport DAC7 sam w sobie nie tworzy podatku ani nie rozstrzyga o obowiązku zapłaty. KAS otrzymuje informacje, które może analizować w kontekście obowiązujących przepisów podatkowych.
Ocena podatkowa zależy od rodzaju sprzedaży, statusu sprzedawcy, sposobu nabycia rzeczy, czasu jej posiadania oraz skali i ciągłości aktywności. Okazjonalna sprzedaż rzeczy prywatnej i regularny handel mogą podlegać innym zasadom. Sama liczba transakcji w raporcie platformy nie wystarcza do oceny sytuacji podatnika.
Zalecamy przekazać księgowości raport platformy wraz z ewidencją zamówień, dowodami zakupu i dokumentami zwrotów. Indywidualne skutki podatkowe powinien ocenić księgowy lub doradca podatkowy.
Jak sprzedawca powinien sprawdzić dane raportowane przez marketplace?
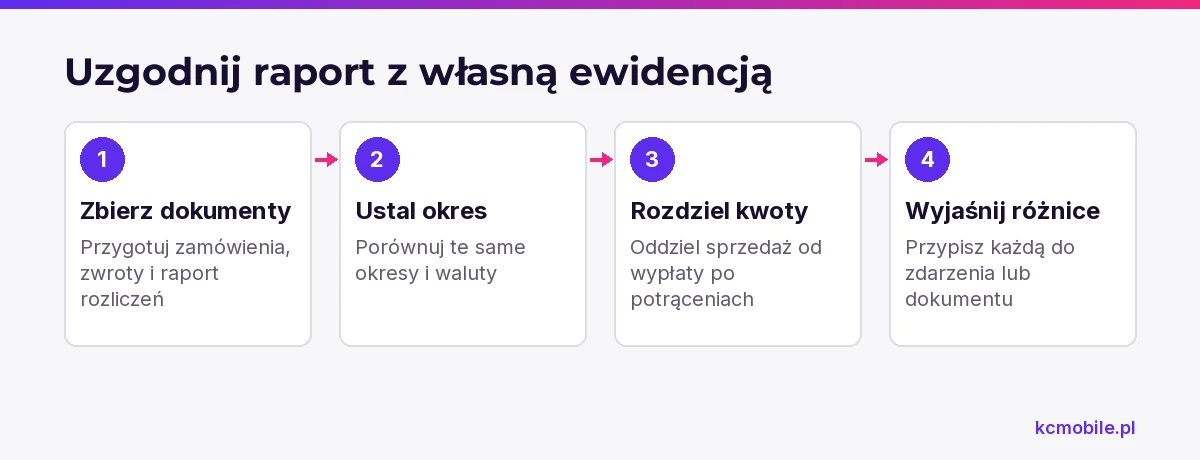
Sprzedawca powinien uzgodnić raport platformy z zamówieniami, wypłatami i zapisami księgowymi za ten sam okres. Uzgodnienie polega na przypisaniu różnic do konkretnych zdarzeń, takich jak zwrot, anulowanie, prowizja, korekta lub przesunięcie terminu wypłaty.
Przygotuj eksport zamówień, historię zwrotów, raport rozliczeń marketplace i dokumenty przekazane księgowości. Porównuj te same okresy i waluty, oddzielając wartość sprzedaży od wypłaty po potrąceniach.
Tabela wskazuje typowe rozbieżności oraz działanie, które pozwala je wyjaśnić. Możliwą przyczynę potwierdź dokumentem źródłowym platformy lub firmy.
| Pozycja | Możliwe źródło różnicy | Działanie sprzedawcy |
|---|---|---|
| Liczba transakcji | Anulowanie lub zmiana statusu zamówienia | Porównaj statusy z raportem |
| Wynagrodzenie | Zwrot, rabat lub korekta | Sprawdź dokument korekty |
| Wypłata | Prowizja, opłata lub rezerwa | Oddziel sprzedaż od wypłaty |
| Okres ujęcia | Różna data zamówienia i wypłaty | Uzgodnij daty w ewidencji |
| Waluta | Przeliczenie kwoty przez platformę | Zachowaj walutę źródłową i podstawę przeliczenia |
Raport DAC7 i przelew na rachunek mogą pokazywać inne kwoty, ponieważ wypłata uwzględnia potrącenia i korekty. Każdą różnicę przypisz do dokumentu, statusu transakcji albo wyjaśnienia operatora.
Co zrobić, gdy dane są niepełne lub błędne?
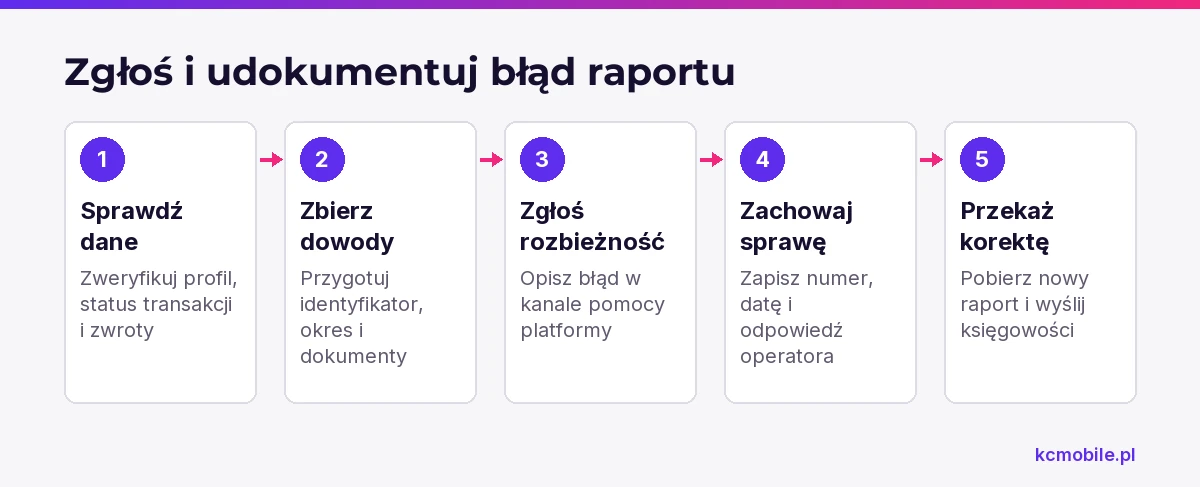
Sprzedawca powinien zgłosić operatorowi konkretny błąd, podając identyfikator konta, okres raportu i dokument potwierdzający prawidłową wartość. Przed wysłaniem zgłoszenia sprawdź profil, status transakcji i rozliczenie zwrotów.
Zgłoszenie przygotuj w kanale pomocy przypisanym do konta i zachowaj numer sprawy, datę kontaktu oraz odpowiedź operatora. Po korekcie pobierz nową wersję raportu i przekaż ją księgowości.
Do zgłoszenia przygotuj:
- nazwę platformy i identyfikator konta sprzedawcy;
- okres raportu oraz numer zamówienia lub wypłaty;
- kwotę wykazaną przez platformę i wartość z dokumentów;
- przyczynę rozbieżności i potwierdzenie, na przykład dokument zwrotu.
Jak uporządkować sprzedaż z wielu platform?
Firma wielokanałowa powinna uzgadniać dane każdego marketplace osobno, a następnie agregować je w jednej ewidencji sprzedaży. Wspólny rejestr powinien łączyć źródło zamówienia, numer transakcji, datę, status, kwotę, walutę, zwrot, prowizję, wypłatę i dokument księgowy.
Raz w miesiącu sprawdzaj kompletność eksportów i status nierozwiązanych różnic. Udział zamówień z przypisanym wynikiem uzgodnienia w liczbie zamówień z okresu może służyć jako miernik kontroli; wymagany poziom kompletności powinien wynikać z procesu firmy.
Z naszych wdrożeń wynika, że uzgadnianie utrudniają różne identyfikatory zamówień i rozdzielenie danych o sprzedaży od danych o wypłatach. Zalecamy ustalić jeden klucz transakcji i zachowywać surowe eksporty przed ich przekształceniem. Jeśli firma równolegle rozwija własny kanał, zobacz zakres realizacji sklepu internetowego i oceń go pod kątem przepływu zamówień oraz danych sprzedażowych.
Więcej poradników w tym temacie
Wspomniane narzędzia
Najczęściej zadawane pytania
Czy sprzedawca musi sam wysłać raport DAC7 do urzędu?
Czy 30 wystawionych ofert oznacza raportowanie?
Czy zwrot zmniejsza kwotę w raporcie DAC7?
Czy sprzedaż przez kilka marketplace jest raportowana łącznie?
Co grozi operatorowi, jeśli nie wykona obowiązków DAC7?

Krzysztof Czapnik
Founder & Technical Lead, KC Mobile
Projektuję i rozwijam strony WordPress, sklepy WooCommerce oraz aplikacje internetowe. Łączę projektowanie z programowaniem, integracjami i technicznym SEO. Projekty KC Mobile prowadzę osobiście.
Potrzebujesz pomocy z tym tematem? Napisz - odpowiem osobiście w 24h.
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „DAC7: kogo dotyczą raporty platform i co powinien sprawdzić sprzedawca?”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.