Klient może potrzebować produktu, a jednocześnie nie chcieć płacić całej kwoty od razu. Raty dają dodatkową możliwość finansowania, ale nie rozwiązują każdego powodu rezygnacji z zakupu. Dla sklepu liczy się też koszt tej opcji, poprawność rozliczenia i jasna informacja o zobowiązaniu. Zanim uruchomisz kolejną metodę płatności, sprawdź, jaką potrzebę ma obsłużyć i po czym rozpoznasz, że wdrożenie działa.
Krótka odpowiedź
Raty w sklepie internetowym mogą ułatwić zakup klientom potrzebującym finansowania, ale ich wpływ na sprzedaż trzeba sprawdzić na własnych danych. Porównaj warunki operatora, koszt promocji i marżę po zwrotach. Wyświetlaj pełną cenę oraz zatwierdzone informacje o finansowaniu.
Integrację odbierz na izolowanej kopii: decyzja kredytowa, powrót do sklepu i rozliczenie płatności to różne etapy. Nie uznawaj wybrania rat za potwierdzoną zapłatę.
Usługi KC Mobile
Uruchom płatności dopasowane do swojego sklepu
Podaj platformę sklepu i potrzebne metody płatności. Operator może być jeszcze do wyboru. Ustalimy zakres konfiguracji i testów; opłaty operatora będą osobną pozycją.
Ustal, jaką potrzebę zakupową mają obsłużyć raty
Zacznij od produktów i powodów rezygnacji, które potrafisz udokumentować. Jeśli klienci pytają o rozłożenie zapłaty, jest to sygnał do sprawdzenia takiej opcji. Sam wysoki koszyk nie dowodzi jednak, że brak finansowania blokuje sprzedaż. Problemem może być termin dostawy, niejasna specyfikacja albo brak odpowiedniego wariantu.
Przejrzyj rozkład wartości zamówień, marże grup produktów i pytania kierowane do obsługi. Ustal, przy których zakupach finansowanie może być pomocne. Średnia wartość koszyka bywa myląca: kilka drogich zamówień potrafi podnieść ją mimo przewagi znacznie tańszych zakupów. Przyda się podział na grupy, które faktycznie różnią się sposobem podejmowania decyzji.
Nie ma jednej kwoty, od której raty zawsze się opłacają. Dostawca może ustalać własne limity, a sklep musi jeszcze ocenić ekonomiczny sens udostępnienia metody. Warunki techniczne dostępności i próg opłacalności to dwa osobne zagadnienia.
Zapisz prostą hipotezę: dla określonej grupy produktów dostępne finansowanie ma zmniejszyć konkretną przeszkodę zakupową. Dodaj miernik wyniku oraz koszt, którego nie chcesz przekroczyć. Porównanie z innymi metodami opisuje ocena przyjmowania kart w e-commerce. Dzięki temu raty pozostaną elementem przemyślanej oferty, a nie kolejnym przyciskiem dodanym bez celu.
Podaj platformę sklepu i potrzebne metody płatności. Operator może być jeszcze do wyboru. Ustalimy zakres konfiguracji i testów; opłaty operatora będą osobną pozycją. Wyceń integrację płatności
Rozróżnij raty, odroczoną płatność i leasing
Nazwy metod bywają podobne, lecz warunki zobowiązania mogą się istotnie różnić. W ratach klient spłaca finansowanie według ustalonego harmonogramu. Odroczona płatność przesuwa termin zapłaty, a niektóre produkty pozwalają później zmienić sposób spłaty. Leasing wymaga osobnej oceny konstrukcji umowy, przedmiotu i odbiorcy oferty.
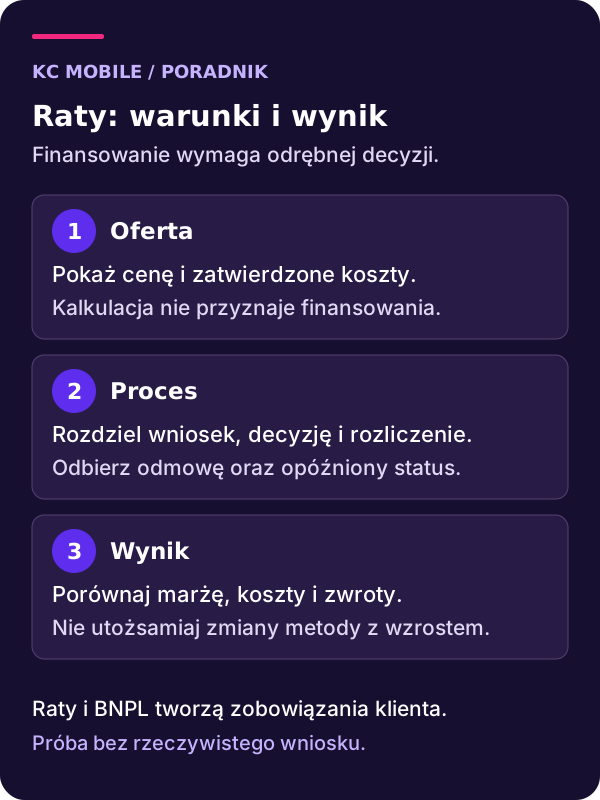
UOKiK przypomina o kredytowym charakterze płatności odroczonych. Wygodny interfejs nie usuwa zobowiązania ani ryzyka zadłużenia. Nie reklamuj takiej opcji jako zakupu bez oceny klienta, bez konsekwencji i z pewną akceptacją każdego wniosku.
| Model | Co porównać przed wdrożeniem | Czego nie zakładać |
|---|---|---|
| Raty | Harmonogram, koszty klienta, kwalifikację zakupu | Że każdy otrzyma finansowanie |
| Odroczona płatność | Termin, warunki spłaty i skutki opóźnienia | Że odroczenie jest zawsze bezkosztowe |
| Leasing | Typ klienta, przedmiot i obowiązki umowne | Że działa jak konsumenckie raty |
Nie przypisuj modelu wyłącznie do ceny produktu. Ten sam koszyk może mieć inne znaczenie dla konsumenta i firmy. Porównuj konkretne warunki dostępne w Twojej umowie z operatorem. Jeśli nazwy w kasie są nieczytelne, dopisz krótkie wyjaśnienie różnic; nie ukrywaj ich pod kilkoma identycznymi hasłami o wygodnej zapłacie.
Policz wynik sklepu po wszystkich kosztach
Większa wartość zamówień nie musi oznaczać większego zysku. Raty mogą przynieść dodatkowy zakup, ale mogą też zastąpić płatność kartą w zamówieniu, które i tak zostałoby złożone. Dlatego porównanie powinno obejmować wynik całej grupy produktów, a nie wyłącznie obrót oznaczony jako ratalny.
Rozdziel koszty integracji, utrzymania i obsługi transakcji. Osobno sprawdź, kto finansuje promocję oraz jakie zasady obowiązują przy zwrocie. Nie przypisuj każdemu operatorowi tej samej prowizji. Nawet brak opłaty za udostępnienie metody nie potwierdza, że sklep nie poniesie żadnych kosztów wdrożenia czy promocji.
Prowizja procentowa nie staje się automatycznie większym procentem przy tańszym koszyku. Znaczenie mogą mieć opłaty stałe, marża produktu, koszt pakowania lub obsługi. Te elementy trzeba policzyć razem, zachowując jednolitą podstawę netto albo brutto i poprawne ujęcie podatków.
Przygotuj kalkulację dla kilku rzeczywistych grup asortymentu. Uwzględnij cenę sprzedaży, koszt towaru, rabat, finansowanie, logistykę i zwroty. Nie odejmuj tej samej opłaty dwa razy, jeśli jest już ujęta w rozliczeniu operatora. Strategia cenowa sklepu pomaga uporządkować to porównanie. Decyzja o ratach powinna wynikać z pełnej kalkulacji, a nie z samej atrakcyjności miesięcznej kwoty dla kupującego.
Ustal także zasady porównania oferty standardowej i promocyjnej. Jeśli sklep dopłaca do wybranego finansowania, taki koszt powinien być widoczny w ocenie danej akcji. Nie rozkładaj go bez wyjaśnienia na cały obrót, bo utrudni to sprawdzenie, które produkty rzeczywiście utrzymują marżę. Gdy warunki różnią się między dostawcami, przygotuj osobne warianty kalkulacji zamiast uśredniać nieporównywalne stawki.
Uruchom płatności dopasowane do swojego sklepu
Wybierz operatora i potwierdź zakres integracji
Najpierw sprawdź ofertę finansowania dostępną dla Twojego sklepu. Dopiero później wybieraj moduł. Umowa, aktywna usługa i zgodność rozszerzenia z platformą są równie ważne jak wygląd przycisku. Wtyczka o znajomej nazwie nie gwarantuje obsługi wszystkich wariantów rat oferowanych przez operatora.
Zapisz wersję WooCommerce lub PrestaShop, autora modułu i obsługiwany checkout. Dla WooCommerce osobno sprawdź koszyk blokowy oraz klasyczny, jeżeli w sklepie występują obie ścieżki. Ustal też, czy subskrypcje, produkty wirtualne lub nietypowe dostawy mieszczą się w dokumentowanym zakresie. Nie wyciągaj tego z samego logo dostawcy.
Dokumentacja PayU Raty opisuje konkretny przepływ finansowania. Nie jest uniwersalną instrukcją dla każdego modułu i operatora. Potwierdź, czy wybrane rozszerzenie realizuje ten przepływ, jakie ustawienia wymagają aktywacji po stronie konta i gdzie zgłasza błędy.
Przed zleceniem wdrożenia ustal również odpowiedzialność za aktualizacje. Kto sprawdzi zmianę regulaminu finansującego, a kto poprawi integrację po aktualizacji checkoutu? W zakres pracy nad sklepem internetowym warto wpisać konkretne scenariusze odbioru oraz utrzymania. Sama pozycja w ofercie nazwana integracją rat nie mówi jeszcze, które funkcje i wyjątki obejmuje.
Pokaż pełną cenę i rzetelne warunki finansowania
Informacja o ratach powinna pomagać zrozumieć ofertę. Nie zastępuj ceny produktu kwotą miesięcznej spłaty. Klient musi rozpoznać, ile kosztuje towar, ile wynosi całkowite zobowiązanie i od jakich warunków zależy przedstawiony wariant finansowania.
Oprocentowanie 0% nie wystarcza do stwierdzenia, że klient nie ponosi żadnych kosztów. Sprawdź RRSO, całkowitą kwotę do zapłaty oraz ewentualne warunki dodatkowe. Posługuj się materiałem zatwierdzonym dla aktualnej oferty finansującego. Nie twórz własnego reprezentatywnego przykładu przez proste podzielenie ceny na liczbę rat.
Ustawa o kredycie konsumenckim określa zasady prezentacji informacji reklamowych i reprezentatywnego przykładu. Zakres obowiązków sklepu zależy między innymi od jego roli w danym modelu współpracy. Samo udostępnienie metody nie uzasadnia automatycznego przypisania każdemu sprzedawcy identycznych obowiązków pośrednika.
Sprawdź prezentację także na telefonie. Ważne informacje nie powinny znikać po skróceniu karty produktu albo otwarciu kalkulatora. Kwota wyświetlana po zmianie wariantu musi odnosić się do właściwej ceny. Jeśli korzystasz z widgetu dostawcy, odbierz jego zachowanie i aktualność materiałów. Kalkulator pokazuje wariant finansowania; nie jest decyzją o przyznaniu pożyczki konkretnemu klientowi.
Uporządkuj konfigurację i drogę powrotu do sklepu
Wdrożenie zacznij od kopii sklepu, która ma oddzielone połączenia testowe i produkcyjne. Zapisz stan ustawień sprzed zmiany. Wyłączenie rzeczywistych płatności nie wystarcza, jeśli kopia nadal wysyła wiadomości, rezerwuje stan magazynu lub dopisuje zdarzenia do analityki sklepu.
W dokumentowanym przepływie PayU Raty wybór finansowania prowadzi do procesu obsługiwanego przez partnera pożyczkowego. Następnie klient może wrócić do sklepu. Taki powrót mówi o przebiegu ścieżki przeglądarki, ale nie powinien samodzielnie uruchamiać realizacji zamówienia.
Ustal, co klient widzi po anulowaniu, odrzuceniu lub pozostawieniu wniosku do dalszego rozpatrzenia. Komunikat ma opisywać dostępny stan, a nie obiecywać pozytywne rozstrzygnięcie. Jeżeli sklep oferuje wybór innej metody, trzeba zadbać o spójność zamówienia i uniknięcie równoległych prób realizacji tej samej należności.
Po stronie zespołu przygotuj mapę ustawień: moduł, konto operatora, środowisko, potwierdzenia płatności i reguły realizacji. Nie umieszczaj sekretów w dokumencie odbioru. Wystarczą nazwy konfiguracji, wersje oraz opis kontroli. Gdy moduł nie obsługuje wymaganego wyjątku, zapisz ograniczenie przed uruchomieniem. Dodatkowy przycisk nie zastąpi brakującej obsługi stanu po powrocie z finansowania.
Oddziel decyzję kredytową od rozliczenia płatności
Najważniejsze pytanie operacyjne brzmi: jaki potwierdzony stan pozwala przekazać zamówienie do realizacji? Dokumentacja operatora jest tu ważniejsza od samej nazwy statusu w panelu sklepu. Nie przypisuj każdemu etapowi końcowej etykiety opłacone.
PayU opisuje osobno rezultat procesu wniosku i powiadomienia o zmianie stanu płatności. Znaczenie ma także konfiguracja autoodbioru danego punktu płatności. Decyzja o finansowaniu, odbiór transakcji oraz wypłata środków sprzedawcy nie są jedną operacją. Moduł powinien odwzorowywać właściwy etap zgodnie z dokumentacją używanej integracji.
| Sytuacja | Co trzeba ustalić | Czego nie robić automatycznie |
|---|---|---|
| Wniosek oczekuje | Jaki komunikat i stan zachować | Nie oznaczać zamówienia jako opłacone |
| Klient wraca do sklepu | Czy dotarło wymagane potwierdzenie | Nie opierać realizacji na samym powrocie |
| Powiadomienie jest ponowione | Czy operację już obsłużono | Nie tworzyć drugiej realizacji |
| Towar zostaje zwrócony | Jak uzgodnić rozliczenie z operatorem | Nie kończyć sprawy zmianą statusu sklepu |
Sprawdź też opóźnione odpowiedzi i kolejność zdarzeń. Pracownik powinien wiedzieć, gdzie znaleźć identyfikator płatności i jak odróżnić brak potwierdzenia od odrzucenia. Przy zwrotach ustal jeden proces koordynacji sklepu oraz operatora. Samo przyjęcie towaru nie jest dowodem zakończenia rozliczenia finansowania.
Zmierz efekt rat na sprzedaż i marżę
Przed zmianą zapisz okres odniesienia i grupy produktów objęte oceną. Zanotuj również równoległe promocje, zmiany cen, dostępności i ruchu. Wzrost sprzedaży po dodaniu rat nie dowodzi, że to właśnie finansowanie go spowodowało. Bez tego rozróżnienia łatwo przypisać nowej metodzie efekt sezonu albo kampanii.
Porównuj zamówienia faktycznie opłacone i odpowiednio rozliczone. Oddziel wybór rat, rozpoczęcie procesu, decyzję oraz zakończoną płatność. To różne zdarzenia, które odpowiadają na inne pytania. Nie wysyłaj do narzędzia analitycznego szczegółów wniosku kredytowego ani danych, których nie potrzebujesz do oceny sklepu.
Sprawdź wynik po uwzględnieniu zwrotów i kosztów promocji. Zwróć uwagę, czy zmieniła się liczba zakupów, ich wartość, marża lub jedynie udział metod płatności. Sam większy obrót ratalny może oznaczać przejście klientów z kart na raty.
Zakres danych i odpowiedzialność za raport warto ustalić zgodnie z planem analityki sklepu. Przy małej próbie lepiej opisać ograniczenia niż ogłaszać procentowy sukces. Wniosek powinien wskazywać, dla jakich produktów i w jakich warunkach opcja jest przydatna. Jeśli danych nie wystarcza, można podjąć decyzję o dalszej obserwacji zamiast rozszerzać metodę na cały asortyment.
Odbierz wdrożenie przed udostępnieniem klientom
Przygotuj krótką listę scenariuszy i oczekiwanych rezultatów. Obejmij dostępność metody dla właściwego koszyka, zmianę wariantu, anulowanie, odrzucenie, stan oczekujący oraz powtórzone potwierdzenie. Sprawdź stronę produktu, kasę i ekran po powrocie na telefonie oraz komputerze.
Kontrolę wykonuj w uzgodnionym sandboxie albo z mockiem, na przygotowanych danych. Nie składaj rzeczywistych wniosków kredytowych i nie wykonuj przelewów weryfikacyjnych. Jeżeli środowisko testowe nie odwzorowuje danego etapu, oznacz go jako niezweryfikowany i ustal sposób odbioru z dostawcą. Nie zastępuj brakującego dowodu prawdziwym zakupem.
Osobno obejrzyj warunki finansowania i potwierdzenia generowane przez sklep. Można je ocenić w podglądzie lub przechwycić na kopii bez wysyłki. Ustal właściciela aktualizacji informacji, obsługi błędów i rozliczania zwrotów. Zapisz również, jak wyłączyć metodę, gdy przestanie działać, zachowując obsługę już rozpoczętych płatności.
Na końcu porównaj wynik z zakresem zlecenia. Lista niewyjaśnionych ograniczeń jest ważniejsza od samego zrzutu działającego przycisku. Jeśli potrzebujesz pomocy w ocenie integracji, przygotuj wersję platformy, nazwę modułu i opis oczekiwanego procesu, a następnie skontaktuj się z KC Mobile. Taki zestaw pozwala rozmawiać o konkretnym zakresie pracy i odbioru.
W protokole odbioru wskaż też, kto podejmuje decyzję w razie rozbieżności. Obsługa sklepu może zauważyć inne informacje w zamówieniu i panelu operatora. Powinna mieć opisane źródło rozstrzygnięcia, zakres dostępu oraz sposób przekazania sprawy osobie technicznej. To pozwala uniknąć przypadkowej ręcznej zmiany, która jedynie ukryje błąd, pozostawiając nierozliczoną płatność.
Zaplanuj kontrolę po aktualizacji modułu lub zmianie warunków finansowania. Powtórz scenariusze dotyczące obszaru zmiany, zachowując izolację. Przy wyłączeniu metody sprawdź osobno możliwość nowych zakupów i obsługę istniejących transakcji. Zniknięcie przycisku z kasy nie oznacza, że można porzucić oczekujące potwierdzenia, rozliczenia lub zwroty.
Więcej poradników w tym temacie
Wspomniane narzędzia
Najczęściej zadawane pytania
Dla jakiego sklepu płatności ratalne mają sens?
Czy raty 0% zawsze oznaczają brak kosztów dla klienta?
Czym BNPL różni się od klasycznych rat?
Jak policzyć koszt rat po stronie sklepu?
Co powinien zrobić sklep po odrzuceniu wniosku ratalnego?
Jak sprawdzić, czy raty zwiększyły sprzedaż?
Krzysztof Czapnik
Founder & Technical Lead, KC Mobile
Projektuję i rozwijam strony WordPress, sklepy WooCommerce oraz aplikacje internetowe. Łączę projektowanie z programowaniem, integracjami i technicznym SEO. Projekty KC Mobile prowadzę osobiście.
Potrzebujesz pomocy z tym tematem? Napisz - odpowiem osobiście w 24h.
Uruchom płatności dopasowane do swojego sklepu
Podaj platformę sklepu i potrzebne metody płatności. Operator może być jeszcze do wyboru. Ustalimy zakres konfiguracji i testów; opłaty operatora będą osobną pozycją.