Klient kwestionujący płatność kartą może kontaktować się ze sklepem albo z bankiem, a te ścieżki prowadzą do różnych procedur. Sklep internetowy musi szybko ustalić przyczynę sporu, zebrać pasujące do niej dowody i odpowiedzieć w terminie wskazanym przez operatora płatności.
Krótka odpowiedź
Chargeback to procedura sporu o obciążenie karty, którą posiadacz karty rozpoczyna w banku, który wydał kartę. Zwykły zwrot realizuje sprzedawca, na przykład po uznaniu reklamacji lub odstąpieniu konsumenta od umowy zawartej na odległość.
Klient powinien zachować potwierdzenie płatności i korespondencję, a sklep powinien złożyć odpowiedź kanałem operatora przed terminem z powiadomienia.
Usługi KC Mobile
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „Chargeback a zwrot środków: jak reklamować płatność kartą i co zrobić jako sklep”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.
Czym jest chargeback i kto może go rozpocząć?
Chargeback to procedura, w której posiadacz karty zgłasza bankowi spór dotyczący obciążenia karty. Bank-wydawca, czyli bank, który wydał kartę, ocenia zgłoszenie według zasad organizacji płatniczej; sprzedawca otrzymuje sprawę za pośrednictwem swojego banku rozliczającego lub operatora płatności.
Klient może zgłosić transakcję, której nie rozpoznaje, za którą nie otrzymał zamówienia albo którą uważa za nieprawidłową. Visa opisuje spór jako proces, w którym bank analizuje roszczenie, a sprzedawca może przedstawić dowody, takie jak potwierdzenie sprzedaży, wysyłki lub korespondencję. Źródło: Visa, materiały dla firm, sprawdzono w październiku 2026: https://www.visa.com/en-us/support/business/dispute-resolution
Bank, rodzaj karty, powód sporu i operator wpływają na wymagane dokumenty oraz terminy. Zanim sklep przygotuje odpowiedź, powinien sprawdzić instrukcję operatora dla konkretnej sprawy i identyfikator transakcji.
Dla klienta pierwszym krokiem jest ustalenie, czy problem dotyczy samego zamówienia, czy obciążenia rachunku. Opóźniona paczka, nieuznana reklamacja i płatność, której klient nie kojarzy, mogą wymagać innych informacji oraz innego kanału zgłoszenia.
Sklep powinien rozróżnić powiadomienie o chargebacku od zwykłej reklamacji otrzymanej przez formularz kontaktowy. W powiadomieniu operatora zwykle znajdują się identyfikator płatności, kategoria sporu, termin odpowiedzi i sposób przekazania materiałów. Zespół powinien zapisać te dane przy zamówieniu, zanim rozpocznie kompletowanie załączników.
Informacje o obsłudze bramek i przepływie płatności w e-commerce opisujemy w poradniku o płatnościach online w sklepie internetowym. Jeśli sklep potrzebuje uporządkować sposób obsługi płatności i danych zamówień, integracja płatności dla sklepu internetowego może obejmować dopasowanie procesu do sposobu przyjmowania i rozliczania zamówień.
Czytasz poradnik „Chargeback a zwrot środków: jak reklamować płatność kartą i co zrobić jako sklep”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny. Omów temat tego poradnika
Chargeback czy zwykły zwrot: czym się różnią?
Zwrot prowadzi sprzedawca, a chargeback rozpoczyna posiadacz karty w swoim banku. Odstąpienie od umowy zawartej na odległość jest osobnym uprawnieniem konsumenta, a nie reklamacją płatności kartą.
Tabela porównuje trzy ścieżki według podmiotu, do którego należy skierować sprawę, i dalszego przebiegu. Wybór ścieżki zależy od tego, czy klient chce rozwiązać problem z zamówieniem, skorzystać z prawa odstąpienia, czy zakwestionować obciążenie karty.
| Ścieżka | Kto inicjuje | Gdzie zgłosić | Kiedy użyć | Kto prowadzi sprawę |
|---|---|---|---|---|
| Zwrot od sprzedawcy | Klient | Obsługa sklepu | Gdy sklep przyjmuje zwrot lub uznaje reklamację | Sprzedawca i operator płatności |
| Odstąpienie od umowy | Konsument | Sprzedawca | Gdy konsument korzysta z prawa przy zakupie na odległość | Konsument i sprzedawca |
| Chargeback | Posiadacz karty | Bank-wydawca | Gdy klient kwestionuje obciążenie karty | Banki, operator i sprzedawca |
Tabela pozwala skierować problem do podmiotu prowadzącego właściwą procedurę. Zwrot u sprzedawcy i chargeback mogą dotyczyć tej samej płatności, ale nie są tym samym wnioskiem.
Konsument ma 14 dni na odstąpienie od większości umów zawartych przez internet; w przypadku zakupu towaru termin liczy się od otrzymania towaru, a przepisy przewidują wyjątki. Źródło: UOKiK, sprawdzono w październiku 2026: https://prawakonsumenta.uokik.gov.pl/prawo-odstapienia-od-umowy/terminy-odstapienie/
Odstąpienie od umowy informuje sprzedawcę o skorzystaniu z prawa konsumenta. Zwrot pieniędzy jest kolejnym krokiem rozliczenia, którego szczegóły zależą od sytuacji i właściwych przepisów. Chargeback dotyczy relacji między posiadaczem karty, bankami i organizacją płatniczą, więc nie zastępuje procedury reklamacyjnej sklepu.
Klient powinien zachować potwierdzenie złożenia oświadczenia o odstąpieniu albo reklamacji. Sklep powinien z kolei odnotować datę przyjęcia, decyzję, kwotę i identyfikator zleconego zwrotu. Przy sporze o obciążenie takie dane pomagają ustalić, czy zwrot już nastąpił i czego dokładnie dotyczy zgłoszenie.
Jeżeli sklep rozwiązał problem i zlecił zwrot, klient powinien najpierw sprawdzić status rozliczenia u sprzedawcy lub banku. Równoległe prowadzenie kilku ścieżek bez przekazania informacji o już zleconym zwrocie może utrudnić ustalenie, która kwota pozostaje sporna.
Jak klient może zgłosić reklamację płatności kartą?
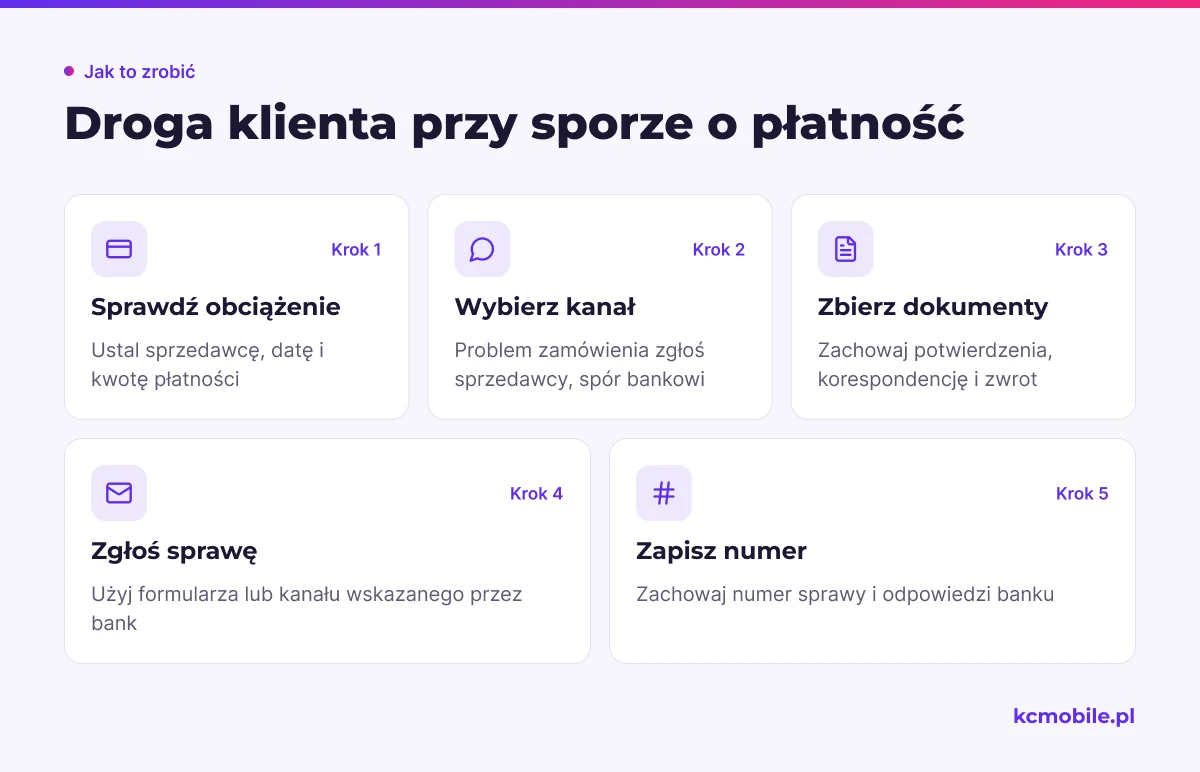
Klient powinien zgłosić problem ze statusem zamówienia, dostawą lub uzgodnionym zwrotem bezpośrednio sprzedawcy, a spór o obciążenie karty skierować do banku-wydawcy. Bank wskazuje wymagany kanał, formularz i dokumenty dla konkretnego zgłoszenia.
Klient może przygotować zgłoszenie w kilku krokach:
1. Sprawdzić nazwę sprzedawcy, datę i kwotę obciążenia w historii karty lub rachunku.
2. Skontaktować się ze sklepem, jeśli problem dotyczy realizacji zamówienia albo rozliczenia zwrotu.
3. Zachować potwierdzenie zamówienia, płatności, korespondencję i dokumenty zwrotu.
4. Zgłosić transakcję bankowi przez oficjalny formularz lub kanał wskazany przez bank.
5. Zapisać numer sprawy i odpowiedzieć na prośbę banku o uzupełnienie danych.
Lista porządkuje informacje potrzebne do zgłoszenia. Bank może poprosić o dodatkowe dokumenty, dlatego klient powinien korzystać z jego instrukcji i zachować potwierdzenie wysłania formularza.
Visa kieruje osoby zgłaszające nieznane lub kwestionowane transakcje do banku, który wydał kartę. Bank może poprosić o dane sprzedawcy, datę zakupu, powód sporu oraz potwierdzenia i korespondencję. Źródło: Visa, obsługa sporów, sprawdzono w październiku 2026: https://www.visa.com/en-us/support/visa-rules
Klient nie powinien zakładać jednego terminu dla wszystkich zgłoszeń, ponieważ wymagania zależą od banku, przyczyny sporu i rodzaju transakcji. Najlepiej zapisać datę zgłoszenia, numer sprawy i każdą wiadomość otrzymaną od banku.
W zgłoszeniu klient powinien opisać zdarzenie rzeczowo: co zamówił, kiedy zapłacił, czego nie otrzymał albo dlaczego nie rozpoznaje obciążenia. Jeśli sklep już zlecił zwrot, warto dołączyć potwierdzenie i datę, aby bank mógł odnieść się do aktualnego statusu płatności.
Klient powinien kontaktować się z bankiem przez kanał wskazany na jego stronie lub w bankowości elektronicznej. Nie należy przesyłać pełnego numeru karty ani kodu zabezpieczającego w zwykłej korespondencji ze sklepem. Do identyfikacji zamówienia zwykle wystarczy numer zamówienia, data i kwota, ale wymagania banku mogą być inne.
Potrzebujesz pomocy w tym temacie?
Jakie dowody powinien zebrać sklep?
Sklep powinien dobierać dowody do przyczyny sporu, tak aby każdy dokument potwierdzał konkretny element odpowiedzi. Potwierdzenie dostawy nie wyjaśnia sporu o zwrot środków, a historia zwrotu nie dowodzi doręczenia paczki.
Tabela pokazuje, jaki materiał może odpowiedzieć na typowe zarzuty wobec transakcji. Sklep powinien uwzględnić również dokumenty pokazujące wcześniejszą komunikację z klientem.
| Zarzut klienta | Przydatny dowód | Co potwierdza |
|---|---|---|
| Towar nie dotarł | Tracking i potwierdzenie odbioru | Przebieg i doręczenie przesyłki |
| Usługa nie została wykonana | Potwierdzenie rezerwacji i log wykonania | Zakres oraz datę usługi |
| Obciążenie jest nieznane | Potwierdzenie zamówienia i dane transakcji | Związek płatności z zamówieniem |
| Towar był niezgodny z opisem | Oferta z dnia zakupu i korespondencja | Informacje dostępne przy zakupie oraz przebieg reklamacji |
| Zwrot nie został rozliczony | Zlecenie zwrotu i identyfikator płatności | Czy i kiedy sklep zlecił zwrot środków |
| Płatność pobrano podwójnie | Rejestr zamówień i transakcji | Liczbę obciążeń oraz ewentualne anulowanie |
Tabela wiąże zarzut z materiałem, który może go wyjaśnić. Przed wysłaniem sprawdź, czy dowód dotyczy właściwej transakcji i odpowiada na wskazaną przyczynę sporu.
Visa wymienia potwierdzenia sprzedaży, dokumenty wysyłki i korespondencję jako przykłady materiałów przedstawianych przez sprzedawcę w sporze. Przy sporze o zwrot Visa wskazuje także dokumentację z kwotą i datą zleconego zwrotu. Źródło: Visa, wytyczne dla sprzedawców, sprawdzono w październiku 2026: https://usa.visa.com/content/dam/VCOM/global/support-legal/documents/merchants-dispute-management-guidelines.pdf
Sklep zwiększa czytelność odpowiedzi, gdy dołącza dowody bezpośrednio związane z zarzutem. Każdy plik powinien mieć zrozumiałą nazwę, a krótki opis powinien wyjaśniać, jaki fakt potwierdza.
Przy zarzucie niedostarczenia zamówienia sklep powinien sprawdzić, czy tracking pokazuje doręczenie, datę oraz właściwy adres lub odbiorcę w zakresie, jaki udostępnia przewoźnik. Sam numer przesyłki bez historii statusów może nie pokazywać, co faktycznie wydarzyło się z paczką.
Przy sporze o jakość towaru lub niezgodność z opisem warto zachować wersję oferty obowiązującą w chwili zakupu, specyfikację produktu i historię reklamacji. Aktualna karta produktu może różnić się od treści widocznej dla klienta w dniu złożenia zamówienia.
Przy sporze o wykonanie usługi dokumentuj konkretny rezultat, datę realizacji i sposób potwierdzenia przez klienta. Sama faktura może potwierdzać rozliczenie, lecz nie zawsze wyjaśnia, czy usługa została wykonana zgodnie z zamówieniem.
Dowody powinny obejmować tylko informacje potrzebne do odpowiedzi na spór. Sklep powinien sprawdzić, czy załączniki nie zawierają danych innych klientów, niepowiązanych zamówień ani nadmiarowych informacji, które utrudniają odczytanie sprawy.
Jak odpowiedzieć na chargeback w sklepie internetowym?
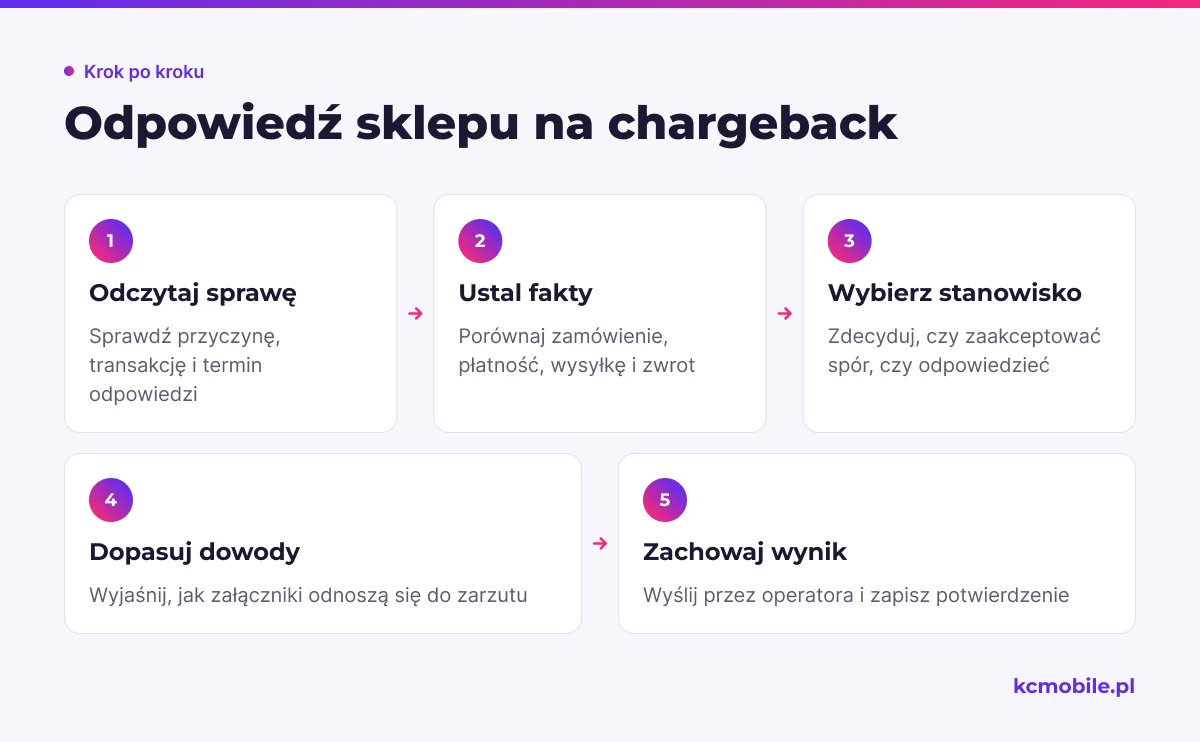
Sklep powinien odpowiedzieć kanałem wskazanym w powiadomieniu operatora i przed terminem określonym dla konkretnej sprawy. Termin odpowiedzi sprzedawcy trzeba odczytać z powiadomienia operatora, a nie przyjmować na podstawie ogólnej porady o chargebacku.
Po otrzymaniu powiadomienia sklep powinien:
1. Odczytać przyczynę sporu, identyfikator transakcji i termin odpowiedzi.
2. Sprawdzić status zamówienia, płatności, wysyłki, reklamacji i ewentualnego zwrotu.
3. Zdecydować, czy zaakceptować spór, czy odpowiedzieć wraz z dowodami.
4. Opisać, jak każdy załącznik odnosi się do zarzutu, i sprawdzić czytelność plików.
5. Wysłać materiały w systemie operatora, a następnie zapisać potwierdzenie i wynik sprawy.
Lista pomaga zamienić powiadomienie w uporządkowaną odpowiedź. Przed wysłaniem zestaw numer transakcji, zamówienie i dowody, a po wysłaniu zachowaj potwierdzenie operatora.
Operator przekazuje stanowisko sprzedawcy do dalszej oceny, ale samo złożenie odpowiedzi nie przesądza o wyniku. Visa opisuje możliwość przedstawienia przez sprzedawcę dowodów za pośrednictwem banku rozliczającego. Źródło: Visa, materiały o obsłudze sporów, sprawdzono w październiku 2026: https://corporate.visa.com/en/solutions/acceptance/chargebacks.html
Jeżeli sklep uznaje, że obciążenie jest zasadne, powinien sprawdzić w powiadomieniu, czy może zaakceptować spór i jakie skutki będzie miała ta decyzja. Jeśli kwestionuje zarzut, powinien opisać fakty w kolejności zdarzeń i poprzeć je materiałami, które odpowiadają na przyczynę sporu.
Chronologia może obejmować złożenie zamówienia, autoryzację płatności, wysyłkę albo wykonanie usługi, kontakt klienta, reklamację i zwrot. Daty powinny zgadzać się między systemem sklepu, operatorem, przewoźnikiem i korespondencją.
Gdy sklep potrzebuje uporządkować przepływ danych między checkoutem a operatorem, wdrożenie integracji płatności w sklepie internetowym może objąć dopasowanie procesu do sposobu obsługi zamówień.
Jakie błędy osłabiają odpowiedź sklepu?
Odpowiedź sklepu osłabiają dowody niepowiązane z zarzutem, niespójne daty i przekroczenie terminu wskazanego w powiadomieniu operatora. Materiały powinny układać się w czytelną chronologię od zamówienia do rozwiązania sprawy.
Przed wysłaniem odpowiedzi sklep powinien sprawdzić:
- Czy numer transakcji, kwota i data zgadzają się z powiadomieniem.
- Czy pliki dotyczą właściwego klienta i zamówienia.
- Czy dowód doręczenia pokazuje informacje wymagane w danej sprawie.
- Czy historia płatności uwzględnia już zlecony lub wykonany zwrot.
- Czy pliki można otworzyć i odczytać, a ich nazwy opisują zawartość.
- Czy odpowiedź została wysłana przed terminem i system zapisał potwierdzenie.
Lista kontrolna ogranicza pomyłki przed przekazaniem materiałów. Sklep powinien uzupełnić ją o wymagania formatu i wielkości plików z panelu konkretnego operatora.
Z naszych wdrożeń wynika, że rozproszone informacje o zamówieniu utrudniają przygotowanie spójnej chronologii. Zalecamy powiązać identyfikator płatności z numerem zamówienia w systemie obsługi klienta.
Błędem jest wysłanie dużej liczby plików bez wskazania, co każdy z nich potwierdza. Osoba analizująca spór powinna móc szybko odczytać związek między zarzutem a dokumentem, dlatego odpowiedź warto ułożyć w kolejności zdarzeń i opisać załączniki krótkimi, rzeczowymi nazwami.
Niespójność może dotyczyć także kwoty. Sklep powinien sprawdzić, czy klient zapłacił za jedno zamówienie, czy płatność obejmowała kilka pozycji oraz czy część kwoty została już zwrócona. Kwota w odpowiedzi powinna odpowiadać transakcji objętej zgłoszeniem.
Nie należy wysyłać odpowiedzi przez kanał, który nie zapisuje potwierdzenia. Jeżeli panel operatora pokazuje status wysłania, sklep powinien zachować go przy sprawie. Gdy potwierdzenia nie ma, należy sprawdzić status przed upływem terminu wskazanego w powiadomieniu.
Jak ograniczyć liczbę sporów o płatności kartą?
Sklep może ułatwić wyjaśnianie obciążeń, gdy klient rozpoznaje nazwę sprzedawcy, widzi status dostawy i szybko dociera do obsługi. Działania operacyjne nie eliminują sporów, ale pomagają rozwiązać część problemów bez eskalacji do banku.
Tabela łączy sygnały widoczne w obsłudze sklepu z działaniem, które może ograniczyć nieporozumienia. Zespół powinien rejestrować powtarzające się problemy i przypisać im właścicieli.
| Źródło sporu | Sygnał w sklepie | Działanie zapobiegawcze |
|---|---|---|
| Klient nie rozpoznaje obciążenia | Pytania o nieznaną płatność | Używaj rozpoznawalnej nazwy sprzedawcy w rozliczeniu |
| Brak informacji o dostawie | Powtarzające się pytania o status | Wysyłaj aktualizacje po zmianie statusu zamówienia |
| Niejasny zwrot | Klient ponawia prośbę o rozliczenie | Potwierdzaj przyjęcie zgłoszenia i status zwrotu |
| Opóźniona obsługa | Zgłoszenie pozostaje bez odpowiedzi | Przypisz właściciela sprawy i kolejkę obsługi |
| Podwójne obciążenie | Kilka transakcji dla jednego zamówienia | Kontroluj ponowienia i statusy płatności |
Tabela pomaga przypisać powtarzający się problem do działania operacyjnego. Sklep może zacząć od przyczyny, która najczęściej pojawia się w pytaniach klientów i zgłoszeniach obsługi.
Visa zaleca jasne przedstawienie zasad zwrotu i anulowania, informowanie klienta o opóźnieniu oraz używanie nazwy sprzedawcy, którą posiadacz karty rozpozna na wyciągu. Visa wskazuje także, że opóźnione rozliczenie transakcji lub podwójne obciążenie może prowadzić do sporu. Źródło: Visa, materiały dla firm, sprawdzono w październiku 2026: https://www.visa.com/en-us/support/business/dispute-resolution
Czytelny opis obciążenia zmniejsza ryzyko, że klient nie skojarzy płatności ze sklepem. Sklep powinien sprawdzić nazwę widoczną w rozliczeniu i upewnić się, że odpowiada oznaczeniu używanemu w sklepie lub komunikacji z klientem.
Informacja o dostawie powinna odpowiadać aktualnemu statusowi zamówienia. Jeśli przewoźnik opóźnia przesyłkę, automatyczna wiadomość może uprzedzić pytanie klienta i przekazać nową datę lub instrukcję kontaktu.
Proces zwrotu powinien potwierdzać przyjęcie zgłoszenia i status rozliczenia. Klient nie zawsze widzi od razu zwrot na rachunku, dlatego sklep powinien przekazać datę zlecenia, kwotę i identyfikator płatności w zakresie dostępnych danych.
Sklep powinien kontrolować ponowienia płatności i statusy zamówienia. Błąd komunikacji między bramką a sklepem może sprawić, że klient widzi niejasny komunikat, ponawia próbę, a system wymaga późniejszego uzgodnienia transakcji. Logi płatności i zamówień ułatwiają rozpoznanie takiej sytuacji.
Co sprawdzić w umowie z operatorem płatności?
Sklep powinien sprawdzić w umowie i panelu operatora, jak trafiają powiadomienia o sporach, jaki termin dotyczy odpowiedzi oraz jak przekazywać dowody. Warunki zależą od dostawcy, obsługiwanej transakcji i procedury właściwej dla danej karty.
Lista kontrolna dla sklepu obejmuje:
- Kto w firmie odbiera powiadomienie o sporze i gdzie ono trafia.
- Gdzie panel pokazuje termin odpowiedzi dla konkretnego chargebacku.
- Jakie formaty i rozmiary plików operator przyjmuje.
- Czy panel pozwala zaakceptować spór lub przesłać dowody.
- Jak operator raportuje opłaty, status i wynik sprawy.
- Jak sklep eksportuje historię transakcji, zwrotów i korespondencji.
Lista kontrolna wskazuje, które zasady trzeba znać przed pierwszym sporem. Sklep powinien udokumentować lokalizację powiadomień i przypisać dostęp do panelu osobie odpowiedzialnej za obsługę.
Warunki umowy nie zastępują instrukcji konkretnego zgłoszenia. Sklep powinien sprawdzić aktualny komunikat w panelu operatora, ponieważ termin i zakres wymaganych materiałów mogą różnić się między sprawami.
Dostęp do historii płatności powinien pozwolić połączyć identyfikator operatora z numerem zamówienia. Jeśli systemy nie przekazują wspólnego identyfikatora, pracownik może tracić czas na ręczne wyszukiwanie transakcji. Warto ustalić, które dane sklep zapisuje w zamówieniu i jak długo przechowuje historię potrzebną do obsługi sporu.
Sklep powinien również wiedzieć, kto zastępuje osobę odpowiedzialną podczas nieobecności. Powiadomienie odebrane na prywatnej skrzynce jednego pracownika może zostać przeoczone, dlatego warto kierować je do wspólnej kolejki lub wskazać zastępcę.
Jeżeli sklep chce wdrożyć albo uporządkować obsługę bramki, wdrożenie płatności online dopasowane do procesu sklepu może objąć analizę integracji i przepływu informacji o zamówieniach.
Więcej poradników w tym temacie
Wspomniane narzędzia
Najczęściej zadawane pytania
Jak odzyskać pieniądze przez chargeback?
Czym różni się chargeback od zwrotu pieniędzy przez sklep?
Gdzie złożyć reklamację płatności kartą?
Jakie dowody powinien przygotować sklep przy chargebacku?
Ile trwa reklamacja transakcji kartą?
Czy sklep może odrzucić chargeback?
Krzysztof Czapnik
Founder & Technical Lead, KC Mobile
Projektuję i rozwijam strony WordPress, sklepy WooCommerce oraz aplikacje internetowe. Łączę projektowanie z programowaniem, integracjami i technicznym SEO. Projekty KC Mobile prowadzę osobiście.
Potrzebujesz pomocy z tym tematem? Napisz - odpowiem osobiście w 24h.
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „Chargeback a zwrot środków: jak reklamować płatność kartą i co zrobić jako sklep”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.