Klient może zatwierdzić płatność szybko, a sklep nadal czekać na potwierdzenie potrzebne do realizacji zamówienia. Żeby uniknąć błędów, trzeba rozdzielić sposób rozpoczęcia płatności, decyzję banku i aktualizację statusu w sklepie.
Krótka odpowiedź
Szybka płatność online pozwala klientowi zainicjować i autoryzować płatność cyfrowo, a operatorowi przekazać sklepowi jej wynik. BLIK, pay-by-link, karty i portfele cyfrowe to różne sposoby rozpoczęcia lub zatwierdzenia płatności; płatność odroczona jest osobną opcją finansowania dostępną w checkoutcie.
Sklep powinien zmienić status zamówienia na podstawie zweryfikowanego powiadomienia operatora, a nie samego powrotu klienta na stronę.
Usługi KC Mobile
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „Szybkie płatności online: jak działają i jakie metody są popularne w Polsce?”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.
Czym są szybkie płatności online?
Szybka płatność online to płatność, w której klient przechodzi cyfrową ścieżkę wyboru i autoryzacji zamiast samodzielnie przygotowywać zwykły przelew. Autoryzacja oznacza decyzję banku, wydawcy karty lub dostawcy metody, czy transakcja może zostać wykonana.
Słowo "szybka" opisuje wygodę rozpoczęcia płatności, ale nie określa jednego rodzaju transakcji ani gwarantowanego czasu zaksięgowania. Pay-by-link jest sposobem rozpoczęcia płatności: operator przekazuje klienta do banku z przygotowanymi danymi przelewu. To, jak szybko bank autoryzuje i potwierdzi transakcję, zależy od banku, operatora i poprawności połączenia ze sklepem.
Status zamówienia jest osobnym zdarzeniem. Sklep może otrzymać wynik transakcji po powrocie klienta albo przez powiadomienie serwerowe, czyli komunikat wysyłany przez system operatora bezpośrednio do sklepu. Dlatego autoryzacja płatności, powiadomienie sklepu i zmiana statusu zamówienia nie zawsze następują w tej samej chwili.
Czytasz poradnik „Szybkie płatności online: jak działają i jakie metody są popularne w Polsce?”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny. Omów temat tego poradnika
Jak przebiega szybka płatność krok po kroku?
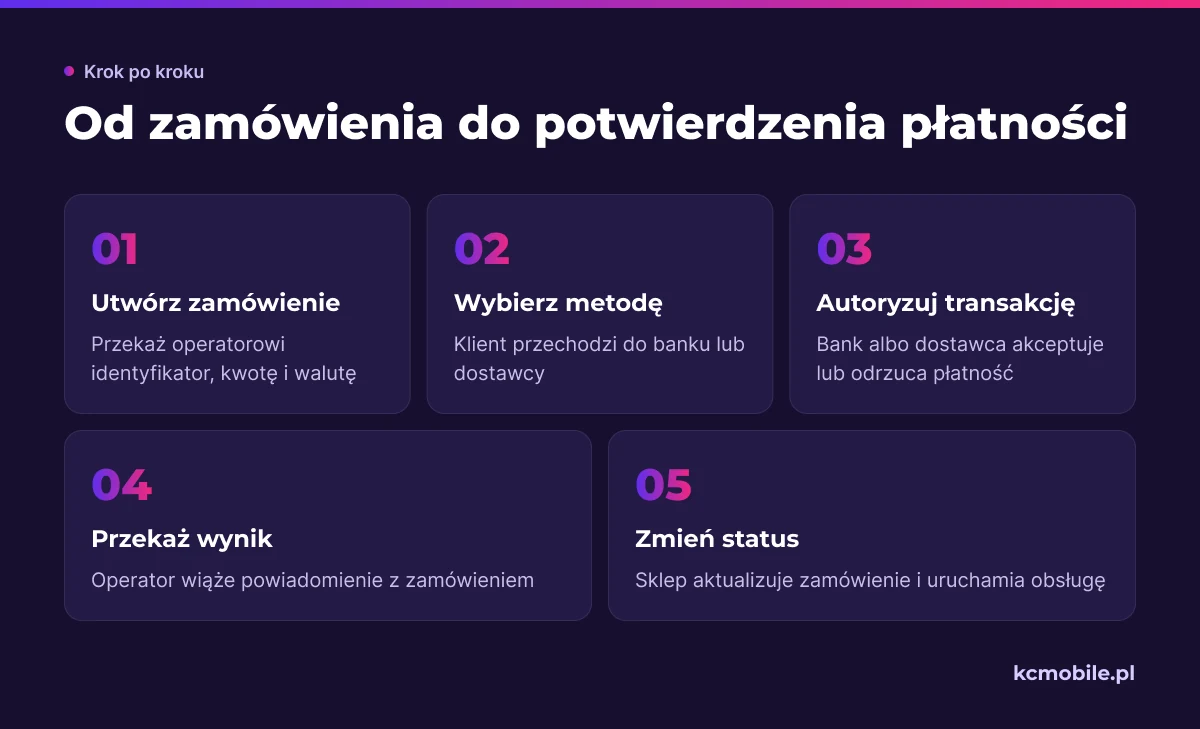
Typowa płatność internetowa przebiega od utworzenia zamówienia do zweryfikowania przez sklep wyniku transakcji. Powrót klienta do sklepu nie zastępuje komunikatu operatora o statusie płatności.
1. Sklep tworzy zamówienie i przekazuje operatorowi jego identyfikator, kwotę oraz walutę.
2. Klient wybiera metodę płatności i przechodzi do banku, portfela lub formularza operatora.
3. Bank albo dostawca metody autoryzuje lub odrzuca transakcję.
4. Operator przekazuje wynik do sklepu, a integracja wiąże powiadomienie z właściwym zamówieniem.
5. Sklep aktualizuje status, wysyła klientowi wiadomość i uruchamia dalszą obsługę zamówienia.
Przelewy24 rozdziela adres powrotu klienta `urlReturn` od adresu powiadomień `urlStatus`; dokumentacja opisuje także weryfikację transakcji przez API. Te elementy sprawdziliśmy w oficjalnej dokumentacji Przelewy24 w październiku 2026 r. Jeśli przepływ między operatorem i platformą sklepu wymaga konfiguracji, integracja płatności z procesem zamówienia może objąć mapowanie statusów i weryfikację komunikatów.
Opóźnione powiadomienie nie przesądza o odrzuceniu płatności. Sklep powinien zachować status oczekujący i sprawdzić transakcję u operatora, zamiast automatycznie zakładać, że klient musi zapłacić ponownie.
Jakie metody płatności są dostępne w polskich sklepach?
W polskich sklepach spotyka się BLIK, pay-by-link, karty i portfele cyfrowe, ale ich dostępność zależy od operatora oraz konfiguracji sklepu. Dane o liczbie transakcji potwierdzają skalę korzystania z BLIKA, lecz nie pozwalają porównać popularności wszystkich metod między sobą.
Polski Standard Płatności podaje, że w IV kwartale 2025 r. w e-commerce wykonano 393,8 mln transakcji BLIKIEM; dane opublikowano na stronie BLIK dla biznesu, sprawdzonej w październiku 2026 r. Poniższa tabela porządkuje sposób działania metod, a nie ich ranking.
| Metoda | Jak klient zatwierdza płatność? | Co jest potrzebne klientowi? | Typowe zastosowanie |
|---|---|---|---|
| BLIK | Wpisuje kod i zatwierdza transakcję w aplikacji banku | Aplikacja banku z BLIKIEM | Zakupy internetowe |
| Pay-by-link | Loguje się do banku z przygotowanej ścieżki płatności | Dostęp do bankowości internetowej | Przelew z rachunku |
| Karta | Podaje dane karty i przechodzi wymagane uwierzytelnienie | Karta płatnicza | Zakupy jednorazowe lub cykliczne, jeśli obsługuje je operator |
| Portfel cyfrowy | Potwierdza płatność w skonfigurowanym portfelu | Obsługiwane urządzenie i dodana karta | Zakupy na urządzeniu mobilnym |
| Płatność odroczona | Składa wniosek lub przechodzi ocenę dostawcy finansowania | Dane wymagane przez dostawcę | Zakup z późniejszą spłatą, po akceptacji dostawcy |
Tabela rozdziela metody autoryzacji od płatności odroczonej, która jest usługą finansowania oferowaną w checkoutcie. BLIK informuje, że jednorazowy kod jest ważny 2 minuty; klient zatwierdza transakcję w aplikacji bankowej. Informację o kodzie sprawdziliśmy w oficjalnym FAQ BLIK w październiku 2026 r.
BLIK nie prowadzi bezpośredniej integracji każdego sklepu: właściciel sklepu wybiera integratora obsługującego tę metodę i zawiera z nim umowę. Taką ścieżkę opisuje oficjalna strona BLIK dla biznesu, sprawdzona w październiku 2026 r. Szczegóły uruchomienia portfeli cyfrowych zależą od operatora oraz obsługi urządzenia i przeglądarki. Porównanie bramek płatności dla e-commerce pomaga zestawić dostępne metody z procesem zakupowym.
Potrzebujesz pomocy w tym temacie?
Czym różnią się szybkie płatności od tradycyjnego przelewu?
Szybka płatność prowadzi klienta przez gotową ścieżkę autoryzacji, a tradycyjny przelew wymaga samodzielnego wpisania danych odbiorcy i kwoty. Potwierdzenie dla sklepu zależy od tego, jak płatność jest obsługiwana i jak działa integracja.
Tabela porównuje typową obsługę płatności; czas potwierdzenia może różnić się między bankami, operatorami i sklepami.
| Kryterium | Szybka płatność | Tradycyjny przelew |
|---|---|---|
| Przygotowanie danych | Zwykle przygotowuje je operator | Klient wpisuje dane odbiorcy i kwotę |
| Autoryzacja | W banku, portfelu lub u dostawcy metody | W bankowości klienta |
| Potwierdzenie dla sklepu | Operator wysyła wynik do integracji | Sklep sprawdza wpływ lub wyciąg bankowy |
| Zmiana statusu | Po odebraniu i obsłużeniu potwierdzenia | Po potwierdzeniu wpływu przez sklep |
| Główna zależność | Operator, bank i poprawność integracji | Banki uczestniczące w przelewie i kontrola wpływu |
Tabela pokazuje typową różnicę w procesie, a nie gwarantowany czas wykonania płatności. Z naszych wdrożeń wynika, że opóźnienie statusu zamówienia często wymaga sprawdzenia komunikacji sklepu z operatorem. Szczegółowe porównanie metod kartowych w e-commerce opisuje osobną grupę metod.
Co zrobić, gdy płatność nie została potwierdzona?
Brak zmiany statusu po powrocie klienta wymaga sprawdzenia transakcji w panelu operatora i sklepu. Odmowa autoryzacji oznacza inny problem niż opóźnione powiadomienie, które nie dotarło do integracji.
Użyj identyfikatora transakcji i sprawdź kolejno:
1. W panelu sklepu odczytaj status zamówienia, kwotę, czas próby i identyfikator płatności.
2. W panelu operatora wyszukaj tę samą transakcję i sprawdź jej bieżący status.
3. Jeśli operator pokazuje płatność jako udaną, sprawdź logi integracji, adres powiadomień i odpowiedź serwera sklepu.
4. Jeśli operator pokazuje odmowę lub anulowanie, udostępnij klientowi nową próbę albo inną metodę.
5. Jeśli operator nadal pokazuje status oczekujący lub niejednoznaczny, skontaktuj się z jego pomocą techniczną z identyfikatorem transakcji.
Przelewy24 opisuje asynchroniczne powiadomienia oraz weryfikację transakcji przez API. Oznacza to, że klient może wrócić do sklepu, zanim integracja zaktualizuje zamówienie. Gdy pierwsza transakcja ma nieznany status, nie uruchamiaj drugiej próby, dopóki nie sprawdzisz wyniku u operatora.
Jak dobrać szybkie płatności do rodzaju sklepu?
Sklep powinien dobierać metody do urządzeń klientów, procesu zwrotów, wartości koszyka i możliwości platformy. Liczba ikon w checkoutcie nie mówi, czy płatności będą sprawnie obsługiwane przez zespół.
Tabela wskazuje, które potrzeby warto sprawdzić przed wyborem metod i operatora.
| Typ sklepu | Metody do rozważenia | Co sprawdzić przed wyborem |
|---|---|---|
| Mały sklep B2C | BLIK, pay-by-link, karta | Dostępność wtyczki, statusy zamówień i zwroty |
| Sklep z ruchem mobilnym | BLIK, portfele, karta | Obsługiwane urządzenia i przeglądarki |
| Sklep z zakupami cyklicznymi | Karta cykliczna, jeśli operator ją oferuje | Zgody, anulowanie i obsługa nieudanej płatności |
| Sprzedaż B2B | Przelew, karta lub metoda uzgodniona z operatorem | Identyfikacja wpłat, limity i uzgadnianie należności |
Tabela porządkuje kryteria wyboru; konkretne metody zależą od umowy i platformy. Przy sprzedaży B2B sprawdź, czy system przypisuje płatność do faktury i zamówienia. Przed zawarciem umowy porównaj aktualne prowizje u operatorów oraz upewnij się, że można wykonywać zwroty z panelu i testować integrację.
Metody płatności w sklepie online omawiamy od strony procesu zakupowego, a Przelewy24 w sklepie opisuje tę metodę osobno.
Jak sprawdzić, czy płatność działa poprawnie po wdrożeniu?
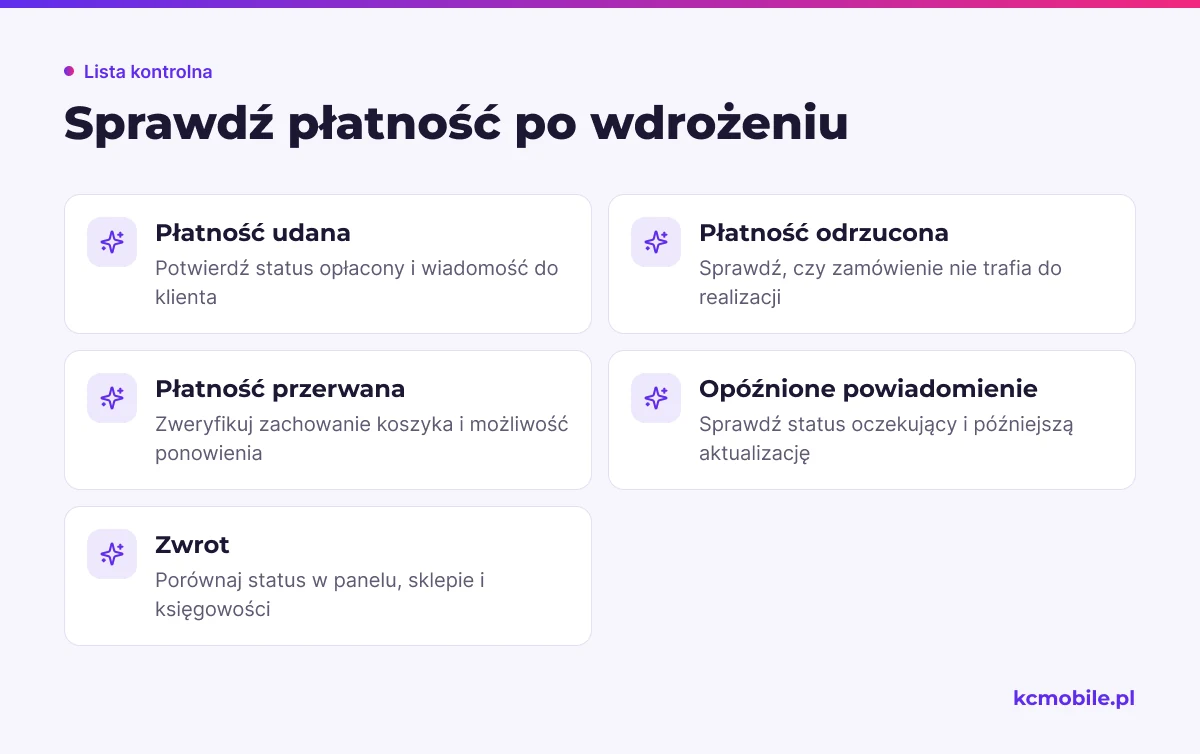
Testy wdrożenia powinny objąć udaną, odrzuconą, przerwaną i zwróconą płatność oraz sprawdzić ich skutki w zamówieniu. Sam test zakończonego zakupem scenariusza nie wykryje problemów z opóźnionym powiadomieniem ani zwrotem.
W środowisku testowym operatora sprawdź:
- Płatność udaną: identyfikator operatora, status opłacone i wiadomość do klienta.
- Płatność odrzuconą: brak przekazania zamówienia do realizacji i czytelny komunikat.
- Płatność przerwaną: zachowanie koszyka i możliwość ponowienia po ustaleniu statusu pierwszej transakcji.
- Opóźnione powiadomienie: utrzymanie statusu oczekującego i jego aktualizację po odebraniu potwierdzenia.
- Zwrot: status zwrotu w panelu operatora, sklepie i systemie księgowym.
Po każdym scenariuszu zapisz numer zamówienia, identyfikator transakcji, status u operatora, status w sklepie i oczekiwany rezultat. Przy własnej integracji sprawdź logi żądań i odpowiedzi powiadomień. Przy gotowej wtyczce zanotuj jej wersję i upewnij się, że na produkcji używa właściwych danych dostępowych.
Jeśli wolisz zlecić konfigurację, wdrożenie płatności do sklepu internetowego może objąć podłączenie operatora, mapowanie statusów i testy scenariuszy. Kryteria wyboru dostawcy opisujemy też w rankingu bramek płatniczych dla sklepów.
Więcej poradników w tym temacie
- Bezpieczeństwo płatności online w sklepie: kontrola przed startem
- Jakie metody płatności oferować w sklepie internetowym i jak wybrać właściwe
- Jak uruchomić integrację z PayByLink w sklepie WooCommerce
- Przelewy24 na stronie firmowej: jak przyjmować płatności
- Obowiązek posiadania terminalu płatniczego: od kiedy i kogo dotyczy?
Wspomniane narzędzia
Najczęściej zadawane pytania
Co to są szybkie płatności online?
Jak działają szybkie płatności w sklepie internetowym?
Czy BLIK jest szybką płatnością?
Dlaczego szybka płatność nie zmieniła statusu zamówienia?
Czy szybkie płatności online są bezpieczne?
Krzysztof Czapnik
Founder & Technical Lead, KC Mobile
Projektuję i rozwijam strony WordPress, sklepy WooCommerce oraz aplikacje internetowe. Łączę projektowanie z programowaniem, integracjami i technicznym SEO. Projekty KC Mobile prowadzę osobiście.
Potrzebujesz pomocy z tym tematem? Napisz - odpowiem osobiście w 24h.
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „Szybkie płatności online: jak działają i jakie metody są popularne w Polsce?”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.