Obowiązek przyjmowania płatności bezgotówkowych nie oznacza automatycznie nakazu zakupu fizycznego terminala. Znaczenie mają obowiązek ewidencji sprzedaży na kasie rejestrującej oraz miejsce i sposób obsługi klienta. W sklepie internetowym trzeba oddzielić płatność w koszyku od transakcji przyjmowanej w punkcie sprzedaży.
Krótka odpowiedź
Od 1 stycznia 2022 r. przedsiębiorca objęty obowiązkiem ewidencji sprzedaży na kasie rejestrującej zapewnia możliwość zapłaty instrumentem płatniczym w miejscu faktycznego wykonywania działalności, z uwzględnieniem wyjątków przewidzianych przepisami. Prawo nie nakazuje zakupu fizycznego terminala.
Od 1 kwietnia 2025 r. nie obowiązuje wymóg integracji kasy z terminalem, ale obowiązek zapewnienia płatności pozostał.
Usługi KC Mobile
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „Obowiązek posiadania terminalu płatniczego: od kiedy i kogo dotyczy?”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.
Od kiedy obowiązują przepisy o płatnościach bezgotówkowych?
Obowiązek zapewnienia możliwości zapłaty instrumentem płatniczym obowiązuje od 1 stycznia 2022 r. Podstawę stanowi art. 19a ustawy Prawo przedsiębiorców, który obejmuje miejsca faktycznego wykonywania działalności, między innymi lokal, obsługę poza lokalem i pojazd do przewozu pasażerów. Aktualny tekst jednolity ustawy oraz datę wejścia przepisu sprawdziliśmy w październiku 2026 r. Prawo przedsiębiorców, tekst jednolity i ustawa nowelizująca z 29 października 2021 r..
Przepis wymaga możliwości zapłaty instrumentem płatniczym, a nie posiadania konkretnego urządzenia. Terminal jest jednym z rozwiązań dla punktu stacjonarnego, lecz ustawa nie wskazuje go jako jedynej dopuszczalnej metody.
Dla sklepu internetowego trzeba ustalić, czy przedsiębiorca podlega obowiązkowi ewidencji sprzedaży na kasie i gdzie faktycznie obsługuje klientów. Sama obecność płatności online w koszyku nie rozstrzyga o zastosowaniu art. 19a do całej działalności.
Czytasz poradnik „Obowiązek posiadania terminalu płatniczego: od kiedy i kogo dotyczy?”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny. Omów temat tego poradnika
Kogo dotyczy obowiązek i jakie są wyjątki?
Art. 19a obejmuje przedsiębiorcę, który ma obowiązek ewidencjonować sprzedaż przy użyciu kasy rejestrującej, z wyjątkiem przypadków wskazanych w przepisach. Ustęp 2 wyłącza przedsiębiorcę, który takiego obowiązku nie ma, więc sama sprzedaż konsumentom nie przesądza o zastosowaniu wymogu.
| Sytuacja | Zastosowanie art. 19a | Co ustalić |
|---|---|---|
| Punkt z obowiązkiem ewidencji na kasie | Co do zasady dotyczy przedsiębiorcy | Dostępną metodę płatności w punkcie |
| Sprzedaż wyłącznie przez internet | Zależy od obowiązku ewidencji | Zasady ewidencji właściwe dla sprzedaży |
| Firma bez obowiązku ewidencji na kasie | Art. 19a ust. 1 nie ma zastosowania | Podstawę braku obowiązku |
| Usługi świadczone poza lokalem | Zależy od obowiązku ewidencji | Miejsca obsługi i sposób pobrania zapłaty |
| Obsługa w wielu lokalizacjach | Wymóg dotyczy miejsc faktycznej działalności | Dostępność metody w każdej lokalizacji |
Ustal obowiązek kasowy dla konkretnego rodzaju sprzedaży, zanim wybierzesz terminal lub aplikację. Zwolnienia z ewidencji zależą od rodzaju transakcji i przepisów wykonawczych, dlatego nietypową sytuację potwierdź z księgowym lub doradcą podatkowym.
Przedsiębiorca mobilny powinien sprawdzić, jak klient zapłaci podczas wizyty lub obsługi poza lokalem, a nie tylko pod adresem siedziby. Przepisy mogą przewidywać czasowe zwolnienia dla określonych grup, dlatego w konkretnej sprawie sprawdź aktualny stan prawny.
Czy trzeba mieć terminal, czy wystarczy inna metoda płatności?
Terminal nie jest jedynym rozwiązaniem, jeśli inny instrument płatniczy pozwala klientowi zapłacić w miejscu i procesie, w którym odbywa się sprzedaż. Ustawa odwołuje się do instrumentu płatniczego w rozumieniu ustawy o usługach płatniczych, a nie do konkretnego modelu terminala.
| Metoda | Miejsce zapłaty | Warunek użycia |
|---|---|---|
| Terminal płatniczy | Przy kasie lub u klienta | Umowa i urządzenie obsługują transakcję |
| Aplikacja płatnicza | Przy obsłudze klienta | Aplikacja przyjmuje zapłatę na miejscu |
| BLIK online | W koszyku sklepu internetowego | Operator i sklep obsługują tę metodę |
| Przelew online | W zdalnym procesie zamówienia | Płatność jest dostępna przed zakupem |
| Płatność mobilna | Przy kliencie lub w aplikacji | Usługa obsługuje dany scenariusz |
Wybieraj metodę dostępną tam, gdzie klient podejmuje decyzję i płaci. BLIK dostępny wyłącznie w koszyku nie zapewnia automatycznie płatności w lokalu, a zdalny przelew nie zastępuje metody dostępnej podczas wizyty u usługodawcy.
Przed uruchomieniem sprawdź w umowie operatora obsługiwane kanały, metody, potwierdzanie transakcji i zwroty. Następnie wykonaj płatność testową i sprawdź, czy jej status oraz kwota zgadzają się z zamówieniem lub paragonem. Przy konfiguracji sklepu integracja płatności ze sklepem internetowym może obejmować ustawienie przepływu transakcji i testy.
Jakie zasady dotyczą integracji kasy online z terminalem?
Od 1 kwietnia 2025 r. art. 19a ust. 3 Prawa przedsiębiorców, który dotyczył współpracy kasy rejestrującej z terminalem, jest uchylony. Uchylenie wymogu integracji nie zniosło obowiązku zapewnienia klientowi płatności bezgotówkowej, jeżeli przedsiębiorca podlega art. 19a ust. 1.
Ustawa z 24 stycznia 2025 r. uchyliła art. 19a ust. 3 ze skutkiem od 1 kwietnia 2025 r. Przepis przejściowy i datę wejścia w życie sprawdziliśmy w październiku 2026 r. Ustawa z 24 stycznia 2025 r..
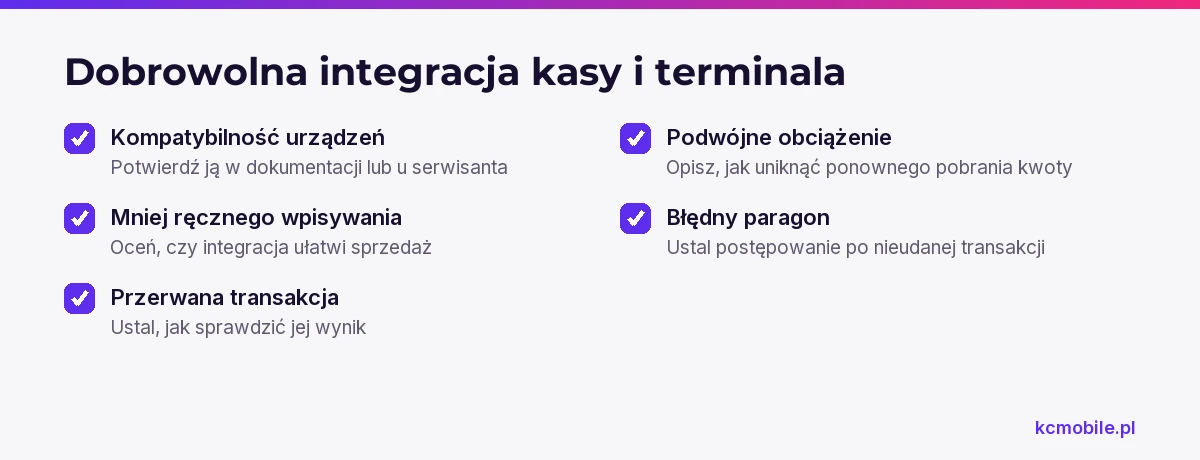
Dobrowolna integracja może ograniczyć ręczne wpisywanie kwot, lecz jej sens zależy od urządzeń i organizacji sprzedaży. Przed konfiguracją potwierdź kompatybilność kasy oraz terminala w dokumentacji producentów lub u serwisanta. Ustal też procedurę na wypadek przerwanej transakcji, aby uniknąć błędnego paragonu lub podwójnego obciążenia.
Jak sprawdzić, czy punkt sprzedaży spełnia wymogi?
Punkt sprzedaży powinien umożliwiać klientowi użycie instrumentu płatniczego w miejscu faktycznej obsługi, jeśli przedsiębiorca podlega art. 19a. Sama umowa z operatorem nie wystarczy, gdy wybrana metoda nie działa w danym punkcie lub kanale.
Lista kontrolna przedsiębiorcy:
- Ustal, czy dana sprzedaż podlega ewidencji na kasie rejestrującej.
- Sprawdź dostępność płatności w każdym miejscu obsługi klienta.
- Wykonaj transakcję testową i porównaj kwotę z paragonem lub zamówieniem.
- Ustal, jak pracownik rozpoznaje płatność przyjętą, odrzuconą i oczekującą.
- Opisz procedurę na wypadek awarii internetu, urządzenia lub usługi operatora.
- Zapisz sposób uzgadniania zwrotów, anulowań i rozbieżności.
Przetestuj także płatność z niejednoznacznym statusem. Jeśli terminal wyświetli błąd, pracownik powinien najpierw sprawdzić, czy transakcja została rozliczona, a dopiero potem ponowić próbę lub zaproponować inną metodę.
Ile kosztuje uruchomienie płatności bezgotówkowych?
Koszt zależy od operatora, urządzenia, kanału sprzedaży i warunków umowy, dlatego porównuj pełny koszt współpracy zamiast samej prowizji. Nie podajemy jednej stawki rynkowej, ponieważ oferty różnią się zakresem opłat i dostępnych metod.
| Pozycja | Co sprawdzić | Sposób naliczenia |
|---|---|---|
| Zakup lub najem urządzenia | Opłatę początkową i długość umowy | Jednorazowo lub miesięcznie |
| Prowizja transakcyjna | Stawkę dla każdej metody | Od wartości transakcji |
| Opłaty stałe | Abonament, aktywację i minimum obrotu | Miesięcznie lub jednorazowo |
| Wypłata środków | Harmonogram i ewentualną opłatę | Za przelew lub według umowy |
| Integracja | Zakres połączenia ze sklepem lub kasą | Według zakresu prac |
Przed podpisaniem sprawdź okres wypowiedzenia, automatyczne przedłużenie, opłaty po zakończeniu promocji i koszt zwrotu urządzenia. Poproś operatora o symulację dla własnej liczby transakcji i średniej wartości koszyka.
Jeśli sprzedajesz online, wdrożenie płatności w sklepie może uporządkować konfigurację bramki, statusy zamówień i testy procesu.
Jakie błędy najczęściej powodują problemy przy wyborze płatności?
Najczęstszy błąd polega na utożsamieniu obowiązku zapewnienia płatności z obowiązkiem zakupu fizycznego terminala. Problemem jest również aktywowanie metody w jednym kanale, gdy klient nie może z niej skorzystać w miejscu faktycznej obsługi.
Rozdziel trzy zagadnienia: obowiązek ewidencji sprzedaży, dostępność metody płatności i poprawność rozliczeń. Osobno zdecyduj, czy integracja terminala z kasą jest potrzebna operacyjnie, ponieważ od 1 kwietnia 2025 r. nie stanowi wymogu z art. 19a ust. 3.
Z naszych wdrożeń wynika, że problemy z płatnościami często ujawniają się przy zwrocie albo niejednoznacznym statusie transakcji. Zalecamy sprawdzić scenariusz płatności przyjętej, odrzuconej i zwróconej, a następnie przekazać obsłudze krótką procedurę.
Co zrobić przed wyborem rozwiązania płatniczego?
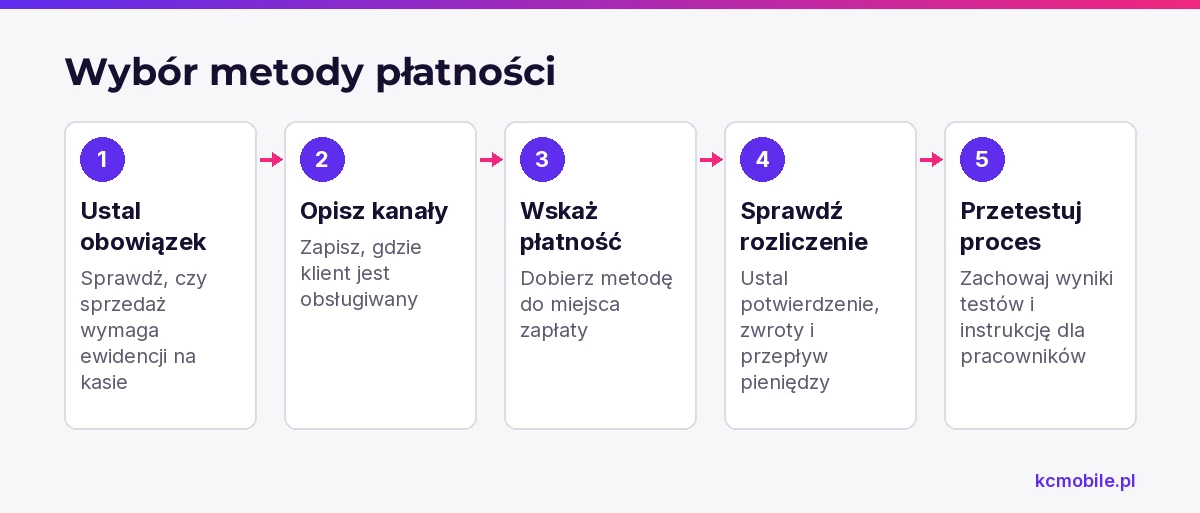
Przed wyborem rozwiązania ustal obowiązek ewidencji, miejsca obsługi klienta i przepływ pieniędzy od płatności do rozliczenia. Dzięki temu wybierzesz metodę odpowiednią dla konkretnego kanału sprzedaży.
Zapisz, czy firma sprzedaje w lokalu, świadczy usługi mobilnie, czy przyjmuje zamówienia przez internet. Dla każdego kanału określ miejsce zapłaty, sposób potwierdzenia transakcji i system przechowujący jej status. Następnie sprawdź obowiązek ewidencji na kasie oraz podstawę ewentualnego zwolnienia.
Porównaj całkowity koszt umowy, termin wypłaty środków i procedurę reklamacji transakcji. Po uruchomieniu zachowaj umowę, potwierdzenie konfiguracji, wyniki testów i instrukcję dla pracowników. Jeśli chcesz zlecić konfigurację sklepu i weryfikację transakcji, integracja płatności w sklepie internetowym obejmuje prace przy przepływie zamówienia.
Więcej poradników w tym temacie
Wspomniane narzędzia
Najczęściej zadawane pytania
Czy przedsiębiorca bez kasy fiskalnej musi zapewnić płatność instrumentem płatniczym?
Czy płatność BLIK spełnia obowiązek w punkcie stacjonarnym?
Czy muszę połączyć kasę online z terminalem?
Czy sklep internetowy musi kupić fizyczny terminal?
Jakie informacje o umowie operatora sprawdzić przed podpisaniem?

Krzysztof Czapnik
Founder & Technical Lead, KC Mobile
Projektuję i rozwijam strony WordPress, sklepy WooCommerce oraz aplikacje internetowe. Łączę projektowanie z programowaniem, integracjami i technicznym SEO. Projekty KC Mobile prowadzę osobiście.
Potrzebujesz pomocy z tym tematem? Napisz - odpowiem osobiście w 24h.
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „Obowiązek posiadania terminalu płatniczego: od kiedy i kogo dotyczy?”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.