Adnotacja na fakturze zależy od podstawy podatkowej konkretnej transakcji, dlatego samo ustawienie firmy w programie nie rozstrzyga, czy oznaczenie jest wymagane. Przy sprzedaży obsługiwanej przez sklep, ERP i KSeF trzeba sprawdzić decyzję księgową oraz dane przekazywane między systemami.
Krótka odpowiedź
12. To księgowość lub doradca podatkowy kwalifikuje transakcję; program przenosi zatwierdzoną regułę na fakturę. W FA(3) pole P_16 przyjmuje wartość "1" dla faktury z adnotacją w przypadkach opisanych w strukturze, a "2" w pozostałych.
Usługi KC Mobile
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „Adnotacja "metoda kasowa" na fakturze: kiedy ją stosować i jak wystawić dokument”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.
Co oznacza adnotacja "metoda kasowa" na fakturze?
Adnotacja "metoda kasowa" to wymagane wyrazy na fakturze w przypadkach wskazanych w art. 106e ust. 1 pkt 16 ustawy o VAT. Oznaczenie dotyczy rozliczenia VAT, a nie terminu ani formy płatności, takiej jak przelew, karta czy gotówka.
Przepis ustawy obejmuje dostawy towarów lub usługi, dla których obowiązek podatkowy powstaje zgodnie z art. 19a ust. 5 pkt 1 lub art. 21 ust. 1, a także przypadki, w których przepisy wydane na podstawie art. 19a ust. 12 określają powstanie obowiązku z chwilą otrzymania całości lub części zapłaty. Stan ustawy sprawdziliśmy w październiku 2026 r. w ustawie o VAT.
Status firmy rozliczającej VAT metodą kasową nie jest jedynym kryterium użycia adnotacji. Księgowość powinna rozstrzygnąć, czy konkretna transakcja podlega wskazanej podstawie, a administrator systemu wdraża tę regułę w programie fakturowym.
Czytasz poradnik „Adnotacja "metoda kasowa" na fakturze: kiedy ją stosować i jak wystawić dokument”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny. Omów temat tego poradnika
Kiedy należy stosować metodę kasową?
Adnotację stosuje się, gdy konkretna dostawa lub usługa spełnia przesłanki z art. 106e ust. 1 pkt 16 ustawy o VAT. Przed konfiguracją ustal podstawę powstania obowiązku podatkowego i zakres transakcji z księgowością lub doradcą podatkowym.
Tabela pomaga zebrać informacje potrzebne przed ustawieniem reguły fakturowania.
| Sytuacja | Co sprawdzić przed wystawieniem | Kogo zapytać |
|---|---|---|
| Obowiązek wynika z art. 19a ust. 5 pkt 1 | Rodzaj dostawy lub usługi i moment powstania obowiązku | Księgowość |
| Obowiązek wynika z art. 21 ust. 1 | Status podatnika i zastosowanie przepisu do transakcji | Księgowość lub doradca podatkowy |
| Przepis wydany na podstawie art. 19a ust. 12 określa obowiązek po zapłacie | Czy czynność podlega temu przepisowi i kiedy otrzymano zapłatę | Księgowość lub doradca podatkowy |
| Firma rozlicza VAT metodą kasową | Zakres stosowania metody w danej transakcji | Księgowość |
| Dokument jest korektą lub innym typem faktury | Związek z dokumentem pierwotnym i poprawność oznaczenia | Księgowość |
Podstawa wynika z faktów o konkretnej sprzedaży. Nie włączaj oznaczenia domyślnie dla wszystkich dokumentów, jeśli zatwierdzona reguła obejmuje tylko wybrane sytuacje.
Jak dodać adnotację w programie do faktur?
Dodaj oznaczenie według reguły zatwierdzonej przez księgowość, a następnie sprawdź jego zapis na dokumencie i w eksporcie. Nazwy pól zależą od programu, dlatego kontrola powinna objąć ustawienia firmy, typ dokumentu i mapowanie integracji.
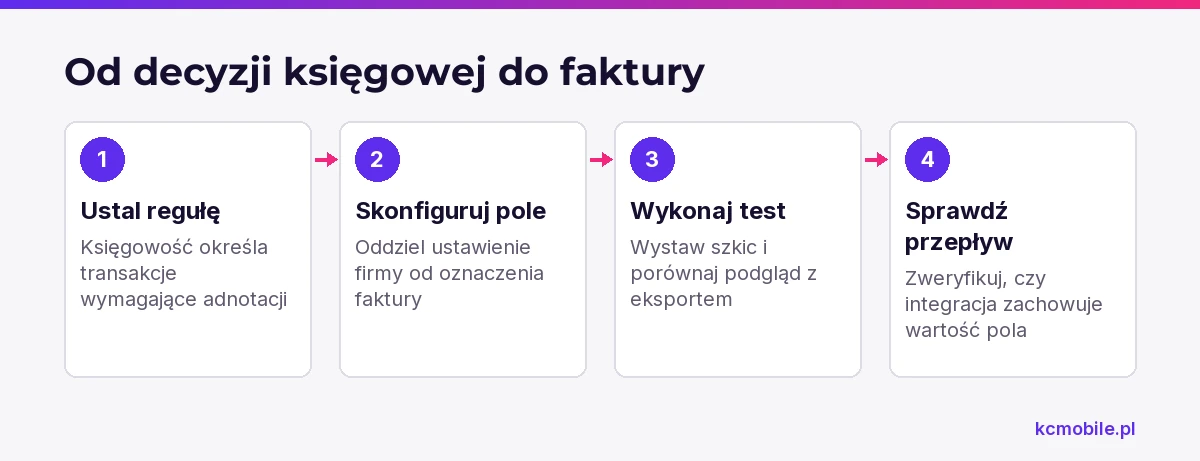
1. Ustal z księgowością transakcje, dla których adnotacja ma być dodawana.
2. Sprawdź, czy ustawienie metody kasowej firmy jest oddzielone od oznaczenia konkretnej faktury.
3. Ustal, czy pole wybiera użytkownik, czy program ustawia je automatycznie dla określonych typów dokumentów.
4. Wystaw dokument testowy jako szkic lub w środowisku testowym i porównaj podgląd z eksportem danych.
5. Sprawdź, czy sklep, ERP albo program księgowy nie pomija ani nie nadpisuje wartości.
Nie wpisuj adnotacji wyłącznie jako zwykłego tekstu w opisie, jeśli system udostępnia osobne pole. Tekst może być widoczny na wydruku, a nie trafić do struktury danych. Dla firm pracujących na Subiekcie GT wdrożenie KSeF w Subiekcie GT może objąć konfigurację i kontrolę przepływu faktur.
Jak sprawdzić oznaczenie w fakturze KSeF?
Sprawdź treść adnotacji, wartość P_16 w FA(3) oraz końcowy status przetworzenia faktury przez KSeF. Są to odrębne kontrole: ustawa określa, kiedy faktura ma zawierać wyrazy "metoda kasowa", a opis struktury FA(3) określa sposób zapisania tego oznaczenia w danych ustrukturyzowanych.
Broszura Ministerstwa Finansów dotycząca FA(3) opisuje P_16 jako pole adnotacji "metoda kasowa". Wartość "1" oznacza fakturę zawierającą tę adnotację dla dostawy lub usługi, przy której obowiązek podatkowy powstaje zgodnie z art. 19a ust. 5 pkt 1 lub art. 21 ust. 1; w pozostałych przypadkach podaje się wartość "2". Opis pola P_16 w broszurze nie wymienia samodzielnie przepisów wydanych na podstawie art. 19a ust. 12, mimo że podstawa ustawowa z art. 106e ust. 1 pkt 16 je obejmuje; interpretację zastosowania do konkretnej transakcji potwierdza księgowość. Broszurę sprawdziliśmy w październiku 2026 r. w materiałach Ministerstwa Finansów o FA(3).
Tabela pokazuje minimalny zakres kontroli od programu do potwierdzenia przyjęcia dokumentu.
| Miejsce kontroli | Co porównać | Oczekiwany wynik |
|---|---|---|
| Program fakturowy | Regułę i oznaczenie dokumentu | Zgodność z decyzją księgowości |
| Podgląd faktury | Widoczny tekst adnotacji | Zgodność z danymi faktury |
| XML FA(3) | Element Adnotacje i pole P_16 | Wartość zgodna z opisem struktury |
| Integracja | Mapowanie ze sklepu lub ERP | Pole nie jest pominięte ani nadpisane |
| KSeF | Status przetworzenia i numer KSeF | Dokument przyjęty albo błąd sklasyfikowany |
Zachowaj identyfikator faktury, wynik walidacji i status KSeF. Sam komunikat o wysłaniu z programu nie potwierdza przyjęcia dokumentu.
Co zrobić, gdy adnotacja nie pojawia się na fakturze?
Sprawdź etap, na którym oznaczenie znika: ustawienia firmy, typ dokumentu, szablon, mapowanie integracji albo XML. Rozdziel brak tekstu na wydruku od braku pola w strukturze FA(3).
Tabela łączy objawy z miejscem kontroli i kolejnym krokiem diagnostycznym.
| Objaw | Prawdopodobna przyczyna | Następny krok |
|---|---|---|
| Podgląd nie pokazuje tekstu, ale XML zawiera pole | Szablon wydruku nie wyświetla adnotacji | Sprawdź konfigurację szablonu |
| Podgląd pokazuje tekst, ale P_16 ma inną wartość | Tekst wpisano ręcznie albo nie zmapowano pola | Sprawdź mapowanie do P_16 |
| System źródłowy ma oznaczenie, a ERP go nie zawiera | Integracja pomija pole lub wybiera inny typ dokumentu | Sprawdź mapowanie i log wysyłki |
| XML ma wartość niezgodną z regułą księgową | Domyślne ustawienie jest zbyt szerokie | Wstrzymaj regułę i uzgodnij poprawkę |
| KSeF odrzucił XML | Struktura lub format danych nie przechodzą walidacji | Odczytaj komunikat i popraw dokument |
| Program zgłasza problem z połączeniem | Błąd komunikacji lub uwierzytelnienia | Sprawdź log i status przed ponowieniem |
Przy zgłoszeniu do dostawcy przygotuj numer dokumentu, czas wysyłki, komunikat błędu, wersję struktury i zanonimizowany fragment XML. Nie udostępniaj pełnej faktury kanałem bez odpowiednich zabezpieczeń.
Czy można poprawić fakturę po jej wystawieniu?
Sposób poprawy zależy od statusu faktury i tego, czy KSeF ją przyjął. Szkic można poprawić w systemie przed wystawieniem, a korektę przyjętej faktury ustala księgowość na podstawie okoliczności i przepisów.
Jeżeli dokument pozostaje niewysłanym szkicem, wstrzymaj jego publikację, potwierdź regułę z księgowością i popraw oznaczenie. Jeżeli KSeF odrzucił XML, sprawdź przyczynę, popraw dane i ponów wysyłkę zgodnie z procedurą systemu.
Jeżeli KSeF przyjął fakturę z błędnym oznaczeniem, przekaż księgowości numer KSeF, treść dokumentu i opis rozbieżności. Zachowaj decyzję o dalszym działaniu i powiązanie z dokumentem pierwotnym.
Jak uniknąć błędów przy automatyzacji faktur?
Ustal jedną zatwierdzoną regułę biznesową i sprawdź, czy sklep, ERP oraz program fakturowy przekazują oznaczenie bez zmian. Rozbieżności powstają, gdy system źródłowy ustawia pole domyślnie, a kolejny etap pomija je albo nadpisuje.
Przetestuj osobno fakturę z adnotacją, fakturę bez adnotacji, korektę i inny typ sprzedaży. Dla każdego przypadku porównaj dokument źródłowy, XML, wynik walidacji i status KSeF.
Z naszych wdrożeń wynika, że sam podgląd PDF nie wystarcza do wykrycia błędu: tekst może być widoczny, choć pole struktury nie zostało przekazane. Zalecamy test całej ścieżki od sklepu lub ERP do potwierdzenia przyjęcia faktury.
Jaką checklistę wdrożeniową zastosować?
Zakończ konfigurację po zatwierdzeniu reguły przez księgowość i sprawdzeniu pełnego przepływu dokumentu. Kontrolę techniczną wykonaj na dokumentach testowych przed uruchomieniem automatyzacji.
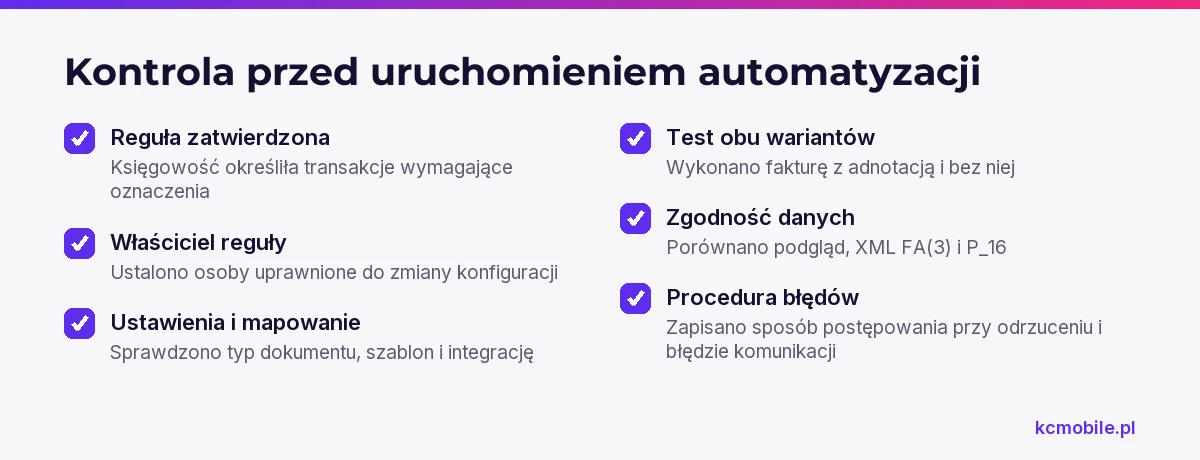
- Księgowość określiła transakcje wymagające oznaczenia.
- Ustalono właściciela reguły i osoby uprawnione do zmiany konfiguracji.
- Sprawdzono ustawienia firmy, typ dokumentu, szablon i mapowanie.
- Wykonano test faktury z adnotacją i bez adnotacji.
- Porównano podgląd, XML FA(3), P_16 i status KSeF.
- Zapisano sposób postępowania przy odrzuceniu i błędzie komunikacji.
Proces fakturowania sprzedaży internetowej opisujemy także w poradniku o fakturach w sklepie internetowym. Jeśli potrzebujesz konfiguracji i sprawdzenia przepływu, KSeF w Subiekcie GT obejmuje dopasowanie systemu oraz kontrolę danych wysyłanych do KSeF.
Więcej poradników w tym temacie
Wspomniane narzędzia
Najczęściej zadawane pytania
Co oznacza adnotacja metoda kasowa na fakturze?
Czy firma musi rozliczać VAT metodą kasową, żeby umieścić adnotację?
Jakie wartości przyjmuje pole P_16 w FA(3)?
Czy KSeF odrzuci fakturę z błędnym NIP nabywcy?
Czy brak połączenia oznacza, że KSeF odrzucił fakturę?

Krzysztof Czapnik
Founder & Technical Lead, KC Mobile
Projektuję i rozwijam strony WordPress, sklepy WooCommerce oraz aplikacje internetowe. Łączę projektowanie z programowaniem, integracjami i technicznym SEO. Projekty KC Mobile prowadzę osobiście.
Potrzebujesz pomocy z tym tematem? Napisz - odpowiem osobiście w 24h.
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „Adnotacja "metoda kasowa" na fakturze: kiedy ją stosować i jak wystawić dokument”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.