Przy metodzie kasowej sama data wystawienia faktury nie wystarcza do prawidłowego rozliczenia VAT. Firma musi powiązać dokument z faktyczną zapłatą, jej kwotą i datą oraz ze statusem nabywcy, a następnie przekazać te dane księgowości.
Krótka odpowiedź
180. dnia od wydania towaru lub wykonania usługi. Firma zapisuje każdą wpłatę przy właściwej fakturze i przekazuje ją księgowości.
Usługi KC Mobile
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „Metoda kasowa i faktura małego podatnika: zasady oraz obieg”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.
Na czym polega metoda kasowa u małego podatnika?
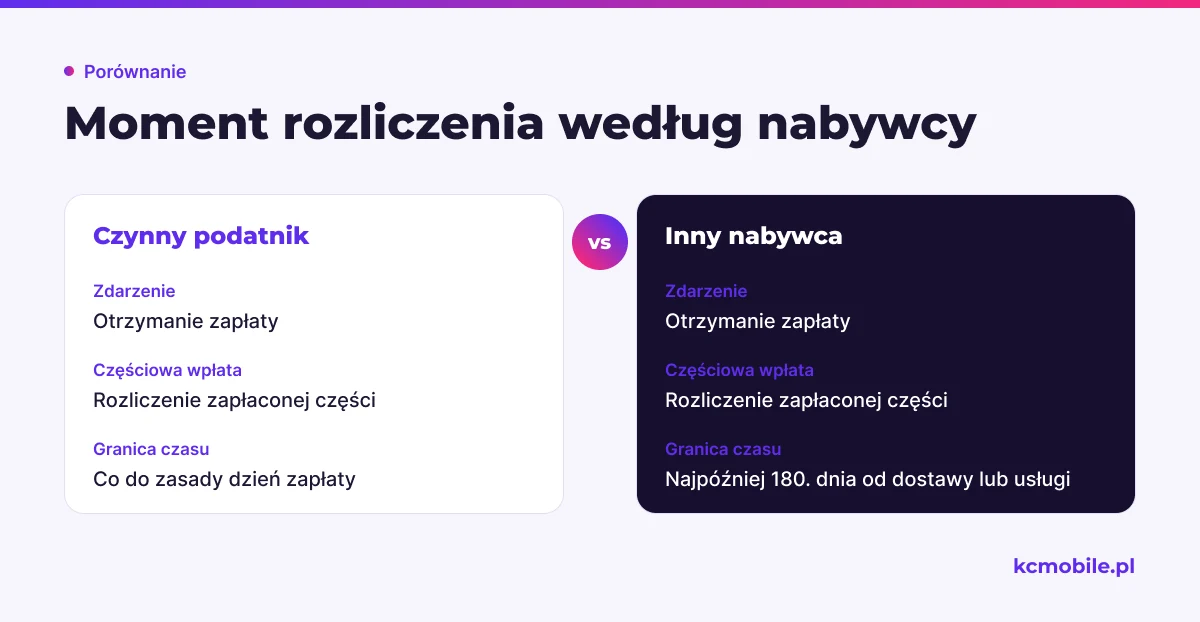
Metoda kasowa uzależnia moment powstania obowiązku podatkowego VAT od otrzymania całości lub części zapłaty, a zastosowana reguła zależy od rodzaju nabywcy. Według informacji Ministerstwa Finansów sprawdzonych w październiku 2026 roku, przy sprzedaży na rzecz czynnego podatnika VAT obowiązek powstaje co do zasady w dniu otrzymania płatności, a przy sprzedaży na rzecz pozostałych podmiotów w dniu otrzymania zapłaty, nie później niż 180. dnia od wydania towaru lub wykonania usługi.
Częściowa zapłata powoduje powstanie obowiązku w odniesieniu do zapłaconej części. Firma potrzebuje więc historii wpłat powiązanej z dokumentem, a nie tylko oznaczenia faktury jako zapłaconej lub niezapłaconej.
Metoda kasowa wpływa również na odliczenie VAT naliczonego od zakupów. Ministerstwo Finansów wskazuje, że podatnik stosujący tę metodę nie może obniżyć podatku należnego wcześniej niż w rozliczeniu za okres, w którym zapłacił za nabyte towary lub usługi; stan informacji sprawdziliśmy w październiku 2026 roku.
Mały podatnik nie stosuje tej metody automatycznie. Firma musi potwierdzić status uprawniający do wyboru metody oraz skutecznie ją zgłosić.
Czytasz poradnik „Metoda kasowa i faktura małego podatnika: zasady oraz obieg”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny. Omów temat tego poradnika
Kto może stosować metodę kasową?
Metodę kasową może wybrać podatnik mający status małego podatnika po uprzednim zawiadomieniu naczelnika urzędu skarbowego. Ministerstwo Finansów podaje limit sprzedaży odpowiadający równowartości 2 000 000 euro, a dla wskazanych podmiotów pośredniczących limit wynagrodzenia odpowiadający 45 000 euro; informacje sprawdziliśmy w październiku 2026 roku.
Przeliczenie limitu na złote i kwalifikację firmy potwierdź dla właściwego roku na stronie Ministerstwa Finansów w części VAT, "Stawki i limity". Ustawa o VAT przewiduje zawiadomienie na piśmie do końca miesiąca poprzedzającego okres, za który podatnik zaczyna stosować metodę; aktualne brzmienie przepisów sprawdziliśmy w październiku 2026 roku.
Przed włączeniem metody w programie uzgodnij z księgowością następujące kwestie:
- Czy obrót firmy mieści się w kryterium małego podatnika właściwym dla danego roku.
- Czy zawiadomienie zostało złożone w terminie i od jakiego okresu metoda obowiązuje.
- Czy firma rozlicza VAT kwartalnie i czy nie zachodzi ustawowy wyjątek.
- Jak będzie rejestrowana każda zapłata częściowa oraz zakup opłacony etapami.
Ministerstwo Finansów wskazuje kwartalne deklaracje dla podatników stosujących metodę, z wyjątkiem sytuacji określonych ustawą. Sama kwartalna częstotliwość rozliczenia nie oznacza, że firma może gromadzić dane o płatnościach do końca kwartału bez bieżącego rejestrowania ich przy fakturach.
Jak powinna wyglądać faktura wystawiona metodą kasową?
Faktura wystawiona przez podatnika rozliczającego daną sprzedaż metodą kasową powinna zawierać adnotację "metoda kasowa". Oznaczenie informuje nabywcę o sposobie rozliczenia, ale samo nie zapisuje otrzymanej zapłaty ani jej daty.
Przykładowy fragment dokumentu może wyglądać następująco:
Faktura VAT nr FV/10/2026
Data wystawienia: 15.10.2026
Sprzedawca: Firma Przykładowa
Nabywca: Odbiorca Przykładowy
Adnotacja: metoda kasowa
W fakturze ustrukturyzowanej w KSeF oznaczenie trzeba odwzorować w odpowiednim polu schematu. Według broszury Ministerstwa Finansów dla FA(3), sprawdzonej w październiku 2026 roku, pole `P_16` w elemencie adnotacji przyjmuje wartość `1`, gdy faktura zawiera adnotację "metoda kasowa" dla wskazanych w broszurze przypadków, a wartość `2` w przeciwnym przypadku. Firma powinna sprawdzić zgodność danych XML i wizualizacji faktury, ponieważ sam wygląd PDF nie potwierdza poprawności danych wysłanych do systemu.
Od 1 lutego 2026 roku obowiązującą strukturą faktury ustrukturyzowanej jest FA(3); potwierdza to oficjalna strona KSeF, sprawdzona w październiku 2026 roku. Jeśli faktury obsługuje Subiekt GT, wdrożenie KSeF w Subiekcie GT może uporządkować konfigurację oznaczeń oraz kontrolę dokumentów.
Kiedy rozliczyć VAT, jeśli klient zapłacił całość lub część?
Przy metodzie kasowej należy przypisać każdej wpłacie datę, kwotę i właściwą fakturę, a moment rozliczenia ustalić według statusu nabywcy. Ministerstwo Finansów wyjaśnia, że przy czynnym podatniku VAT obowiązek powstaje co do zasady w dniu otrzymania całości lub części zapłaty, a przy pozostałych nabywcach najpóźniej 180. dnia od wydania towaru lub wykonania usługi; stan informacji sprawdziliśmy w październiku 2026 roku.
Tabela pokazuje, jakie zdarzenie trzeba zapisać i co przekazać księgowości. Datę wpływu ustalaj z dokumentu potwierdzającego rozliczenie, takiego jak wyciąg bankowy lub raport operatora płatności.
| Scenariusz | Zdarzenie do zapisania | Dane dla księgowości |
|---|---|---|
| Pełna zapłata | Wpływ całej należności | Data i kwota wpływu |
| Zaliczka | Wpłata przed dostawą lub usługą | Data, kwota i dokument zaliczki |
| Płatność częściowa | Wpływ części należności | Data, kwota i saldo faktury |
| Brak zapłaty od czynnego podatnika VAT | Faktura pozostaje nieopłacona | Status nabywcy i saldo |
| Brak zapłaty od innego nabywcy | Upływ czasu od dostawy lub usługi | Data wykonania i saldo |
Tabela łączy zdarzenie płatnicze z danymi, których księgowość potrzebuje do oceny rozliczenia.
Przy płatności kartą lub przez operatora zapisz dane transakcji, a nie tylko datę wypłaty zbiorczej na rachunek. Wypłata operatora może obejmować wiele zamówień i potrąconą prowizję. Księgowość potrzebuje informacji, która pozwala rozdzielić kwoty przypadające na konkretne faktury.
Jak prowadzić fakturę w KSeF i programie sprzedażowym?
W obiegu KSeF kontroluj poprawność oznaczenia metody, wynik wysyłki, numer KSeF oraz historię zapłat zapisaną przy fakturze. Faktura ustrukturyzowana jest plikiem XML zgodnym z aktualnym schematem, dlatego poprawny podgląd dokumentu nie zastępuje sprawdzenia danych wysłanych do systemu.
Krajowy System e-Faktur stosuje FA(3) do wystawianych od 1 lutego 2026 roku faktur ustrukturyzowanych; oficjalną dokumentację KSeF sprawdziliśmy w październiku 2026 roku. Schemat FA(3) obejmuje pole `P_16` dla adnotacji "metoda kasowa". W dokumentacji należy sprawdzić opis pola i warunki jego użycia, ponieważ oznaczenie ma odpowiadać fakturze i rodzajowi czynności.
W programie sprzedażowym sprawdzaj kolejno:
1. Czy dokument ma adnotację "metoda kasowa" i odpowiadające jej pole w danych KSeF.
2. Czy system przyjął fakturę, czy zwrócił błąd walidacji albo odrzucenie.
3. Czy numer własny faktury i numer KSeF zostały przypisane do tego samego dokumentu.
4. Czy kolejne wpłaty zmieniają saldo tej faktury i pozostawiają historię transakcji.
Komunikat o błędzie walidacji oznacza, że system nie przyjął wysłanych danych jako poprawnej faktury ustrukturyzowanej. Odczytaj szczegóły błędu w programie wysyłającym, skoryguj źródło danych i ponów wysyłkę zgodnie z jego procedurą. Nie poprawiaj wyłącznie wizualizacji, jeśli niezgodne pole znajduje się w XML.
Numer KSeF identyfikuje fakturę w systemie i nie zastępuje numeru dokumentu nadanego przez firmę ani ewidencji zapłat. Przy konfiguracji programu potwierdź mapowanie pola adnotacji i obsługę statusów w dokumentacji producenta.
Jak uzgodnić płatności, faktury i ewidencję VAT?
Miesięczne uzgodnienie powinno łączyć rejestr faktur z wyciągami bankowymi, raportami operatorów płatności, marketplace i saldami w systemie księgowym. Podstawą ewidencji jest zidentyfikowany wpływ, a jego datę i sposób ujęcia firma uzgadnia z księgowością.
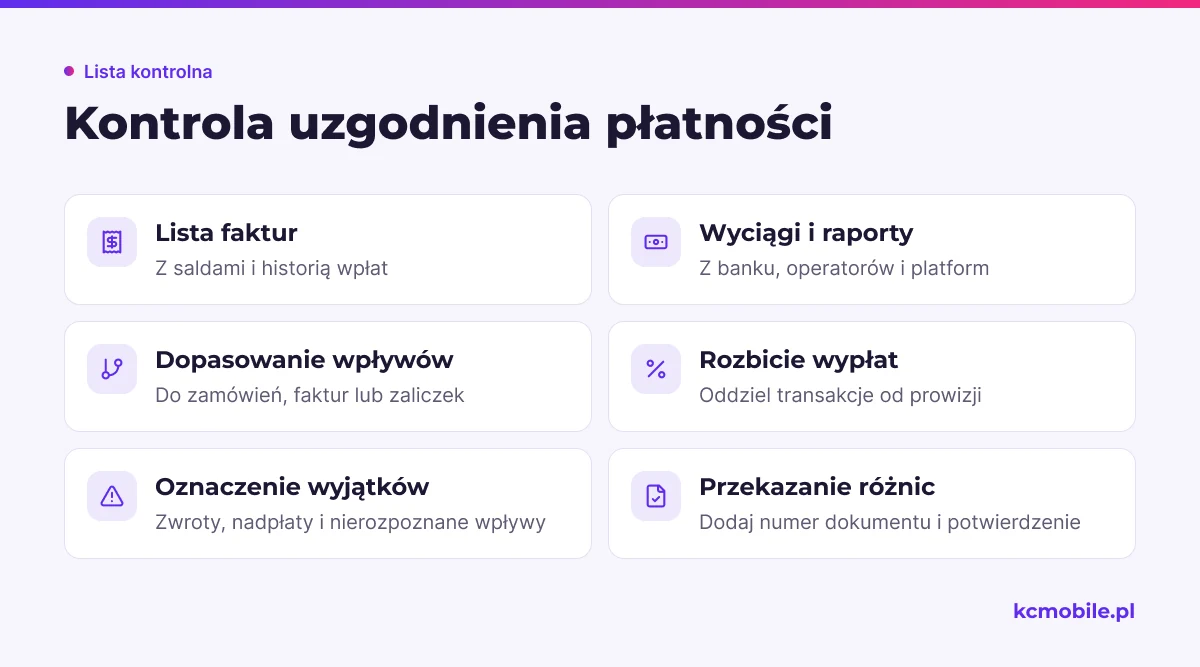
Wykonaj uzgodnienie w stałej kolejności:
- Pobierz listę faktur oznaczonych metodą kasową wraz z saldami i historią wpłat.
- Pobierz wyciągi bankowe oraz raporty operatorów i platform sprzedażowych.
- Dopasuj każdą wpłatę do zamówienia, faktury lub dokumentu zaliczkowego.
- Rozdziel wartość transakcji klienta od prowizji potrąconej przez operatora.
- Oznacz zwroty, nadpłaty, płatności częściowe i nierozpoznane wpływy.
- Przekaż księgowości listę różnic z numerem dokumentu oraz potwierdzeniem transakcji.
Operator może wypłacić jedną kwotę obejmującą wiele zamówień, pomniejszoną o prowizję. Jeśli firma zaksięguje taką wypłatę jako jedną wpłatę do jednej faktury, pozostałe dokumenty mogą nadal wyglądać na nieopłacone. Raport rozliczeniowy operatora powinien więc stanowić źródło rozbicia wypłaty na transakcje, a nie tylko załącznik do łącznego przelewu.
Perspektywa KC Mobile: przy integracjach sprzedaży i księgowości rozjazd między identyfikatorem zamówienia, fakturą i identyfikatorem płatności utrudnia uzgodnienie danych. Zalecamy zachować te identyfikatory w eksporcie lub integracji, żeby nierozpoznany wpływ można było prześledzić bez ręcznego dopasowywania wszystkich dokumentów.
Co zrobić z opóźnieniem płatności lub korektą?
Opóźnienie płatności, zwrot, rabat i korekta wymagają osobnego powiązania z fakturą oraz oceny księgowej. Przy nieopłaconej sprzedaży sprawdź status nabywcy, saldo i datę wydania towaru lub wykonania usługi, ponieważ dla pozostałych nabywców obowiązuje granica 180. dnia.
Zwrot towaru lub obniżenie ceny dokumentuj korektą i zachowaj potwierdzenie uzgodnienia z nabywcą. Nie nadpisuj pierwotnej kwoty ani historii wpłat w sposób, który uniemożliwia odtworzenie należności obowiązującej przed korektą.
Jeżeli płatność i korekta przypadają na różne okresy albo operator zwraca środki po wcześniejszej wypłacie, przekaż księgowości dokument pierwotny, korektę i potwierdzenia przepływu pieniędzy. Sposób ujęcia zależy od konkretnego zdarzenia i przepisów, dlatego system sprzedażowy powinien zachować historię, a skutki podatkowe powinny zostać ocenione przez księgowość.
Jak uniknąć błędów w rozliczeniu metody kasowej?
Najczęstsze błędy pojawiają się, gdy firma oddziela fakturę od płatności albo nie weryfikuje oznaczenia przed wysyłką. Tabela łączy błąd z możliwym skutkiem i kontrolą, którą można włączyć do obiegu dokumentów.
| Błąd | Możliwy skutek | Kontrola |
|---|---|---|
| Brak adnotacji | Odbiorca nie otrzymuje wymaganej informacji | Walidacja oznaczenia przed wysyłką |
| Błędna data wpływu | Zapłata przypisana do złego okresu | Porównanie z wyciągiem lub raportem operatora |
| Prowizja ujęta jako brak zapłaty klienta | Niezgodne saldo faktury | Uzgodnienie kwoty transakcji z wypłatą |
| Wpłata częściowa bez powiązania | Niepełna historia zapłaconej kwoty | Raport faktur z saldem i wpłatami |
| Nieaktualny status nabywcy | Ryzyko użycia niewłaściwego momentu rozliczenia | Weryfikacja statusu przy obsłudze wyjątku |
Tabela wskazuje kontrole operacyjne, które pomagają wykryć niezgodności przed przekazaniem danych do księgowości.
Z naszych wdrożeń wynika, że płatności zbiorcze i potrącenia operatorów wymagają osobnego uzgodnienia, bo nie pasują do schematu jednej faktury i jednego przelewu. To obserwacja z wdrożeń, a nie zewnętrzna statystyka. Jeśli chcesz uporządkować oznaczenia oraz obieg dokumentów w Subiekcie GT, konfiguracja KSeF dla Subiekta GT może objąć mapowanie faktur i kontrolę ich statusów.
Firmy sprzedające przez sklep mogą potrzebować również uzgodnienia faktur z systemem sprzedażowym. Przewodnik o fakturach w sklepie internetowym opisuje obieg dokumentów w e-commerce, a przy pytaniu o koszty integracji pomocny będzie materiał o integracji faktur, WooCommerce i KSeF. W przypadku odrębnej integracji sprzedaży z księgowością integracja Subiekta z WooCommerce może połączyć dokumenty z zamówieniami.
Przy porządkowaniu całego procesu uwzględnij także obieg i akceptację faktur kosztowych w małej firmie. Tematy faktur i zasad sprzedaży za granicę omawia również materiał o fakturze przy sprzedaży wysyłkowej zagranicznej.
Więcej poradników w tym temacie
Wspomniane narzędzia
Najczęściej zadawane pytania
Co oznacza adnotacja "metoda kasowa" dla nabywcy?
Czy każdy mały podatnik automatycznie rozlicza VAT metodą kasową?
Kiedy mały podatnik może zrezygnować z metody kasowej?
Czy metoda kasowa wpływa na odliczenie VAT od zakupów?
Czy numer KSeF potwierdza, że faktura została zapłacona?

Krzysztof Czapnik
Founder & Technical Lead, KC Mobile
Projektuję i rozwijam strony WordPress, sklepy WooCommerce oraz aplikacje internetowe. Łączę projektowanie z programowaniem, integracjami i technicznym SEO. Projekty KC Mobile prowadzę osobiście.
Potrzebujesz pomocy z tym tematem? Napisz - odpowiem osobiście w 24h.
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „Metoda kasowa i faktura małego podatnika: zasady oraz obieg”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.