Mała firma może do końca 2026 r. wystawiać poza KSeF część faktur, ale odroczenie zależy od miesięcznej wartości konkretnych dokumentów. Właściciel powinien ustalić zakres obowiązku, sprawdzić program i uzgodnić z księgowością postępowanie przy błędzie lub przerwie w działaniu systemu.
Krótka odpowiedź
Od 1 stycznia 2027 r. obowiązek wystawiania faktur w KSeF obejmie także podatników korzystających z odroczenia dla faktur objętych limitem 10 000 zł brutto miesięcznie. Do końca 2026 r.
limit obejmuje wyłącznie faktury, które podatnik ma obowiązek wystawić w KSeF; po jego przekroczeniu system obejmuje fakturę przekraczającą limit i kolejne. Za określone naruszenia naczelnik urzędu skarbowego może nałożyć karę do 100% kwoty VAT albo do 18,7% należności ogółem, zależnie od faktury. Maksymalne limity nie są automatyczną karą za każdą pomyłkę.
Usługi KC Mobile
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „KSeF od 1 stycznia 2027: kary, wyjątki i lista kontrolna”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.
Co zmienia się w KSeF od 1 stycznia 2027 roku?
Od 1 stycznia 2027 r. wystawianie faktur w KSeF obejmie również podatników korzystających z limitu odroczenia 10 000 zł brutto miesięcznie. Najwięksi podatnicy weszli w obowiązek 1 lutego 2026 r., a pozostali od 1 kwietnia 2026 r.; odbieranie faktur przez KSeF obejmuje podatników od 1 lutego 2026 r. Terminy i zasady sprawdziliśmy w październiku 2026 r. w materiałach Ministerstwa Finansów.
Odroczenie dotyczy wystawiania kwalifikujących się faktur, nie odbierania dokumentów od kontrahentów. Nawet firma, która w 2026 r. nie wysyła faktur do KSeF, powinna ustalić sposób odbioru, przekazania dokumentów do księgowości i kontroli duplikatów.
Tabela przedstawia daty wejścia w obowiązek wystawiania faktur według grup podatników. Szczególnym kryterium dla największych podatników jest wartość sprzedaży z VAT w 2024 r., a dla najmniejszych miesięczny limit przejściowy.
| Grupa podatników | Termin wystawiania | Warunek |
|---|---|---|
| Najwięksi podatnicy | 1 lutego 2026 r. | Sprzedaż z VAT w 2024 r. przekroczyła 200 mln zł |
| Pozostali podatnicy | 1 kwietnia 2026 r. | Z uwzględnieniem przewidzianych odroczeń i wyłączeń |
| Podatnicy w limicie przejściowym | 1 stycznia 2027 r. | Miesięczna wartość kwalifikujących się faktur nie przekracza 10 000 zł brutto |
Sama wielkość firmy nie rozstrzyga terminu; znaczenie mają przesłanki ustawowe i rodzaj wystawianych dokumentów. Przy sprzedaży online sprawdzamy osobno obieg dokumentów konsumenckich i firmowych, opisany w materiale o fakturach w sklepie internetowym.
Czytasz poradnik „KSeF od 1 stycznia 2027: kary, wyjątki i lista kontrolna”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny. Omów temat tego poradnika
Kogo dotyczą wyjątki i kiedy przestają obowiązywać?
Limit 10 000 zł brutto miesięcznie pozwala do 31 grudnia 2026 r. wystawiać poza KSeF wyłącznie faktury, które w zwykłych warunkach podlegałyby obowiązkowi wystawienia w systemie. Do limitu nie wlicza się m.in. faktur konsumenckich ani sprzedaży udokumentowanej wyłącznie paragonem z kasy. Ministerstwo Finansów wskazuje, że po przekroczeniu limitu obowiązek dotyczy faktury przekraczającej próg i wszystkich kolejnych faktur, nawet jeśli w następnym miesiącu wartość będzie niższa. Stan informacji MF sprawdziliśmy w październiku 2026 r. w FAQ o limicie i zasadach KSeF oraz informacji dla podatników poniżej 10 000 zł.
Wyjątek ustawowy, przepis przejściowy i techniczna funkcja programu to trzy różne rzeczy. Program może pozwalać na wystawienie faktury poza KSeF, ale ta funkcja nie przesądza, czy podatnik ma do tego podstawę prawną.
Tabela rozdziela typowe przypadki według ich skutku dla obowiązku i limitu. Przy nietypowym dokumencie, korekcie lub sprzedaży mieszanej kwalifikację powinien potwierdzić księgowy albo doradca podatkowy.
| Przypadek | Czy wlicza się do limitu? | Skutek dla KSeF |
|---|---|---|
| Faktura objęta obowiązkiem KSeF | Tak | Do końca 2026 r. może korzystać z odroczenia po spełnieniu limitu |
| Faktura konsumencka | Nie | Nie podlega obowiązkowi KSeF |
| Sprzedaż udokumentowana wyłącznie kasą | Nie | Nie zwiększa limitu 10 000 zł |
| Dokument wyłączony przepisem | Nie | Wyłączenie zależy od przepisu i rodzaju dokumentu |
Zalecamy spisać rodzaje dokumentów i sposób ich kwalifikacji, a przypadki graniczne uzgodnić z księgowością. Jeśli firma używa Subiekta GT, możemy uporządkować konfigurację i obieg w ramach wdrożenia KSeF dla Subiekta GT.
Jakie kary mogą grozić za błędy w KSeF?
Od 1 stycznia 2027 r. naczelnik urzędu skarbowego może nałożyć karę pieniężną za naruszenia wymienione w art. 106ni ustawy o VAT. Maksymalna kara wynosi do 100% kwoty VAT wykazanego na fakturze albo do 18,7% należności ogółem, jeśli faktura nie zawiera wykazanego podatku; nie oznacza to automatycznej maksymalnej sankcji za każdy błąd. Podstawę i limity opisują art. 106ni ustawy o VAT oraz FAQ Ministerstwa Finansów o karach, sprawdzone w październiku 2026 r.
Ustawa rozdziela naruszenia i tryby wystawiania. Sankcją może być objęte niewystawienie faktury ustrukturyzowanej mimo obowiązku, wystawienie faktury niezgodnie z udostępnionym wzorem w okresie awarii KSeF, niedostępności KSeF albo braku możliwości wystawienia z innego powodu, a także nieprzesłanie w terminie faktury wystawionej poza systemem w określonym trybie.
Terminy przesłania zależą od trybu. Fakturę offline24 podatnik przesyła do KSeF najpóźniej w następnym dniu roboczym po jej wystawieniu. Fakturę wystawioną w czasie niedostępności KSeF przesyła najpóźniej w następnym dniu roboczym po zakończeniu niedostępności. Fakturę wystawioną podczas awarii KSeF przesyła w terminie 7 dni roboczych od zakończenia awarii. Szczegóły wynikają z art. 106nda, 106nf i 106nh ustawy o VAT; przy kwalifikacji zdarzenia stosujemy nazwę trybu z komunikatu MF, a nie ogólne określenie "awaria".
Ministerstwo Finansów podaje, że za błędy popełnione podczas korzystania z KSeF w 2026 r. sankcje pieniężne nie będą nakładane. Informacja dotyczy sankcji za naruszenia obowiązków KSeF, nie zwalnia z rozliczenia VAT ani z poprawienia dokumentów. Zalecamy zachować komunikat, tryb pracy, identyfikator faktury, czas wystawienia oraz dowód późniejszego przesłania.
Czy najmniejsza firma musi przygotować KSeF już teraz?
Mała firma powinna przygotować się przed 1 stycznia 2027 r., jeśli wystawia faktury objęte obowiązkiem albo odbiera dokumenty przez KSeF. Najpierw właściciel ustala, kto fakturuje, kto księguje i które dokumenty wchodzą do miesięcznego limitu.
Z naszych wdrożeń wynika, że trudności często pojawiają się na styku sprzedaży i księgowości: pracownicy inaczej rozumieją fakturę, korektę i dokument konsumencki. Dlatego listę sprawdzamy wspólnie z osobą wystawiającą dokumenty i biurem rachunkowym:
- termin wejścia firmy w obowiązek;
- typy faktur, korekt i dokumentów sprzedażowych;
- dokumenty wliczane do limitu 10 000 zł brutto;
- sposób odbioru faktur zakupowych;
- osoby odpowiedzialne i zastępstwa;
- osoba, która decyduje o ponowieniu odrzuconej wysyłki.
Księgowość powinna potwierdzić kwalifikację nietypowych faktur, w tym dokumentów łączących sprzedaż B2B i B2C. Program fakturowy może przypisać kategorię dokumentu, ale nie zastępuje oceny podatkowej.
Jak przygotować program do fakturowania i księgowość?
Gotowość programu potwierdza test wystawienia i odbioru faktury oraz zapisany wynik każdego scenariusza. Przed zmianą produkcyjną sprawdzamy u dostawcy zgodność z KSeF 2.0, obsługiwany wzór faktury, sposób uwierzytelnienia i miejsce zapisu potwierdzeń.
Przygotowanie wykonujemy w kolejności, która pozwala oddzielić problem uprawnień od problemu danych lub integracji:
1. Potwierdzamy z dostawcą programu wersję i obsługiwane tryby KSeF.
2. Wskazujemy osoby wystawiające, odbierające i zarządzające uprawnieniami.
3. Konfigurujemy uwierzytelnienie zgodnie z instrukcją dostawcy i zasadami bezpieczeństwa firmy.
4. Sprawdzamy NIP, dane nabywcy, stawki VAT, pozycje i korekty.
5. Testujemy wysyłkę faktury, odbiór dokumentu kosztowego i obsługę odrzucenia.
6. Zapisujemy procedurę dla offline24, niedostępności, awarii i błędu połączenia.
Dowodem testu jest numer KSeF lub komunikat odmowy, identyfikator faktury, data próby i decyzja o dalszym działaniu. Po aktualizacji programu ponawiamy scenariusze, których dotyczyła zmiana; sam komunikat o zgodności dostawcy nie potwierdza prawidłowego przepływu w firmie.
Jak KSeF wpływa na sklep internetowy i integrację ERP?
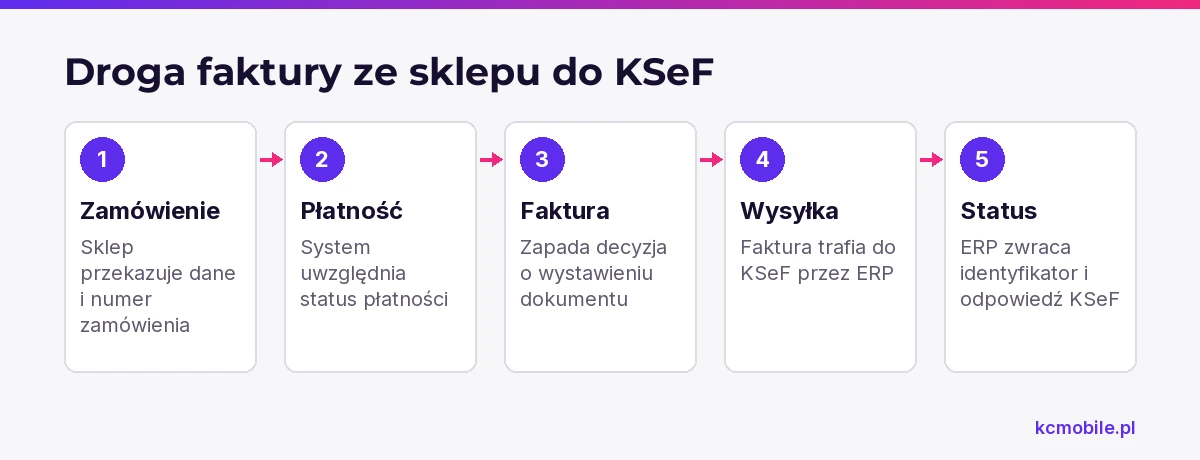
W sklepie internetowym zamówienie powinno przechodzić przez uzgodniony przepływ: zamówienie, płatność, decyzję o fakturze, wysyłkę do KSeF i zwrot statusu do ERP. ERP to system zarządzania zasobami firmy, który może łączyć sprzedaż, magazyn i księgowość.
Integracja powinna przekazywać NIP, dane nabywcy, pozycje, stawki VAT, walutę i numer zamówienia. Powinna także zapisać identyfikator faktury i odpowiedź KSeF, aby status "oczekuje" w sklepie nie został błędnie uznany za przyjęcie dokumentu.
Zespół powinien ustalić zachowanie systemu dla anulowanego zamówienia, opóźnionej płatności, korekty, kilku faktur do jednego zamówienia i sprzedaży konsumenckiej. KSeF nie nakazuje konkretnej integracji sklepowej; integracja ogranicza ręczne przepisywanie i rozbieżności między sklepem, ERP oraz księgowością. Opisujemy też koszty faktur w sklepie online. Połączenie Subiekta ze sklepem może wymagać integracji Subiekta z WooCommerce.
Co zrobić, gdy KSeF lub integracja nie działa?
Po błędzie najpierw sprawdzamy status dokumentu w systemie docelowym, a dopiero potem podejmujemy decyzję o ponowieniu wysyłki. Sklep może wyświetlać oczekiwanie, mimo że ERP wysłał już dokument i KSeF nadał mu numer.
Procedura powinna odtworzyć drogę faktury przez systemy:
1. Zachowujemy pełny komunikat, godzinę oraz identyfikator zamówienia i faktury.
2. Ustalamy, czy komunikat pochodzi ze sklepu, ERP, integratora czy KSeF.
3. Sprawdzamy status w systemie źródłowym i docelowym.
4. Weryfikujemy numer KSeF, UPO lub inny dowód przyjęcia.
5. Ponawiamy wysyłkę zgodnie z trybem wskazanym przez dostawcę i księgowość.
6. Zapisujemy wynik oraz przekazujemy rozbieżność księgowości.
Nie wysyłamy ponownie faktury wyłącznie dlatego, że panel sklepu pokazuje "oczekuje". Najpierw porównujemy identyfikatory, by nie utworzyć duplikatu. Praktyczne scenariusze opisuje diagnoza błędów KSeF w sklepie.
Jak wygląda lista kontrolna gotowości na 1 stycznia?
Firma jest gotowa, gdy każde zadanie ma właściciela, termin i możliwy do sprawdzenia dowód wykonania. Właściciel procesu powinien zebrać dowody przed przejściem na nowy tryb fakturowania.
Tabela pokazuje przykładową listę zadań do zaplanowania przed 1 stycznia 2027 r. Daty wcześniejsze są rekomendowanym harmonogramem organizacyjnym KC Mobile, a nie terminami ustawowymi.
| Zadanie | Odpowiedzialny | Dowód wykonania | Termin |
|---|---|---|---|
| Ustalenie zakresu obowiązku | Właściciel i księgowość | Zatwierdzona lista dokumentów | 30 listopada 2026 r. |
| Weryfikacja limitu i wyjątków | Księgowość | Zestawienie faktur według daty wystawienia | 30 listopada 2026 r. |
| Konfiguracja uprawnień | Administrator systemu | Lista użytkowników i potwierdzenie dostępu | 15 grudnia 2026 r. |
| Aktualizacja programu | Dostawca lub administrator | Wersja programu i zakres zmian | 15 grudnia 2026 r. |
| Test wystawienia i odbioru | Sprzedaż i księgowość | Identyfikator dokumentu i wynik testu | 20 grudnia 2026 r. |
| Procedura awaryjna | Właściciel procesu | Zatwierdzona instrukcja zespołu | 20 grudnia 2026 r. |
Wniosek: właściciel powinien zamknąć każde zadanie dowodem, a nie samą deklaracją gotowości. Jeśli firma nie chce samodzielnie koordynować konfiguracji i testów przepływu dokumentów, wdrożenie KSeF w Subiekcie GT obejmuje przygotowanie systemu i sprawdzenie procesu.
Więcej poradników w tym temacie
Wspomniane narzędzia
Najczęściej zadawane pytania
Od kiedy najmniejsze firmy muszą korzystać z KSeF?
Jakie kary za KSeF mają obowiązywać od 1 stycznia 2027?
Czy od 1 stycznia kończą się wszystkie wyjątki od KSeF?
Co powinna zrobić mała firma przed wejściem w nowe obowiązki KSeF?
Czy faktury ze sklepu internetowego muszą być zintegrowane z KSeF?

Krzysztof Czapnik
Founder & Technical Lead, KC Mobile
Projektuję i rozwijam strony WordPress, sklepy WooCommerce oraz aplikacje internetowe. Łączę projektowanie z programowaniem, integracjami i technicznym SEO. Projekty KC Mobile prowadzę osobiście.
Potrzebujesz pomocy z tym tematem? Napisz - odpowiem osobiście w 24h.
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „KSeF od 1 stycznia 2027: kary, wyjątki i lista kontrolna”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.