Koszt produktu z ERP jest użyteczny, gdy dane materiałowe, operacje i dokumenty odpowiadają rzeczywistemu przebiegowi produkcji. Błędna jednostka miary lub nieaktualna marszruta zmienia wynik mimo prawidłowego działania systemu. Kalkulację trzeba więc oprzeć na kontrolowanych danych i jasno określonych regułach rozliczenia.
Krótka odpowiedź
Koszt planowany produktu oblicza się z ilości materiałów, czasów operacji, stawek i przypisanych narzutów. Po produkcji koszt rzeczywisty wynika z dokumentów zużycia, zarejestrowanego czasu, braków i usług, zgodnie z konfiguracją ERP oraz polityką rachunkowości firmy.
Porównuj plan i wykonanie dla tego samego produktu, ilości, okresu i zakresu kosztów, a różnice diagnozuj od BOM i marszruty do dokumentów i alokacji.
Usługi KC Mobile
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „Jak kalkulować koszty w systemach ERP i rozliczać produkcję”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.
Jakie koszty można kalkulować w ERP?
ERP może kalkulować koszt produktu z materiałów, robocizny, energii, usług obcych i kosztów pośrednich, jeśli system ma źródła danych i reguły przypisania. BOM, czyli zestawienie materiałów i komponentów, opisuje skład produktu, a marszruta określa operacje i zasoby produkcyjne. W Microsoft Dynamics 365 kategorie kosztów przypisane do operacji mogą różnicować stawki czasu przygotowania, czasu pracy i zasobów; dokumentację sprawdziliśmy w październiku 2026 (kategorie kosztów w marszrutach).
Tabela pokazuje przykładowe źródła danych i reguły przypisania składników. Konkretne dokumenty, stawki i sposób ujęcia zależą od konfiguracji ERP oraz polityki rachunkowości firmy.
| Składnik kosztu | Źródło danych | Podstawa przypisania |
|---|---|---|
| Materiały | BOM, ceny i dokumenty magazynowe | Ilość zużycia i cena ewidencyjna |
| Robocizna | Czas operacji i stawka zasobu | Czas operacji i stawka |
| Energia | Odczyt lub norma procesu | Zużycie przypisane do zlecenia |
| Usługi obce | Dokument zakupu i zlecenie | Wartość usługi przypisana do zlecenia |
| Koszty pośrednie | Formuła i podstawa alokacji | Ustalony nośnik kosztu |
Koszty pośrednie nie wynikają bezpośrednio z pojedynczej sztuki, dlatego firma musi opisać sposób ich podziału. Z naszych wdrożeń wynika, że osobne prezentowanie materiałów, pracy i narzutów ułatwia uzgodnienia produkcji z księgowością.
Czytasz poradnik „Jak kalkulować koszty w systemach ERP i rozliczać produkcję”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny. Omów temat tego poradnika
Jak przygotować dane do kalkulacji?
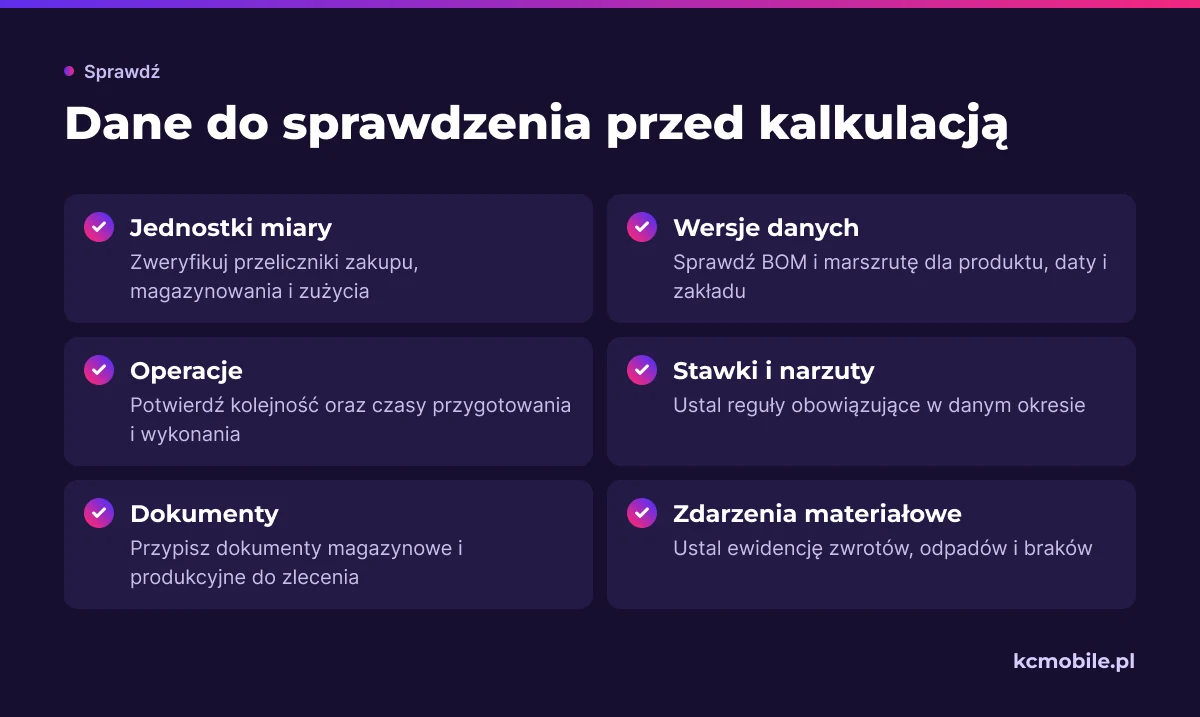
Przed kalkulacją przygotuj kartoteki materiałów, BOM, marszruty, jednostki, stawki, magazyny i okres rozliczeniowy. Każda pozycja BOM powinna zawierać właściwą ilość oraz jednostkę, a każda operacja marszruty powinna wskazywać zasób i podstawę naliczenia czasu lub kosztu. Microsoft Dynamics 365 uwzględnia między innymi wersje BOM i marszruty, datę, ilość kalkulacyjną oraz lokalizację; dokumentację sprawdziliśmy w październiku 2026 (kalkulacje BOM).
Przed testem zweryfikuj:
- przeliczniki między jednostką zakupu, magazynowania i zużycia;
- wersję BOM i marszruty obowiązującą dla produktu, daty i zakładu;
- kolejność operacji oraz czasy przygotowania i wykonania;
- stawki i formuły narzutów obowiązujące w danym okresie;
- przypisanie dokumentów magazynowych i produkcyjnych do zlecenia;
- sposób ewidencji zwrotów, odpadów i braków.
Nieaktualna marszruta może zaniżyć lub zawyżyć koszt pracy, a błędny przelicznik zmienia ilość materiału uwzględnioną w kalkulacji. Firma, która wybiera sposób obsługi procesów, może porównać Excel, gotowy program i system na miarę. Jeśli faktury zakupu mają zasilać obieg dokumentów w Subiekcie GT, wdrożenie KSeF w Subiekcie GT dotyczy tej części procesu, a nie kalkulacji kosztu produkcji.
Jak policzyć koszt planowany produktu?
Koszt planowany produktu to suma kosztu wymaganych materiałów, operacji i przypisanych narzutów dla określonej ilości. Przykład dla jednej sztuki zakłada 2 kg materiału A po 10 zł za kilogram, 1 sztukę materiału B po 5 zł za sztukę, 2 minuty robocizny przy stawce 60 zł za godzinę oraz narzut 20% od robocizny. To założenia przykładowe, a nie ceny rynkowe.
Przykład obliczenia:
- materiał A: 2 kg razy 10 zł/kg = 20 zł;
- materiał B: 1 sztuka razy 5 zł/sztuka = 5 zł;
- robocizna: 2 minuty przy stawce 60 zł/godz. = 2 zł;
- narzut: 20% od 2 zł robocizny = 0,40 zł;
- koszt planowany: 20 zł + 5 zł + 2 zł + 0,40 zł = 27,40 zł.
Wzór roboczy to suma ilości materiałów pomnożonych przez ich ceny, suma czasów operacji pomnożonych przez stawki oraz przypisane narzuty. Wynik zmieniają podstawa naliczenia, wielkość partii, data kalkulacji i wersja danych. W Microsoft Dynamics 365 wersje BOM i marszruty, data, ilość oraz zakład należą do parametrów kalkulacji; dokumentację sprawdziliśmy w październiku 2026 (kalkulacja BOM). Zapisz założenia obok wyniku, by później odtworzyć kalkulację.
Potrzebujesz pomocy w tym temacie?
Jak rozliczyć koszty rzeczywiste po produkcji?
Koszt rzeczywisty wynika z zarejestrowanego zużycia materiałów, czasu, braków i usług przypisanych do zlecenia. Porównuj go z planem dla tej samej ilości, jednostek, okresu i zakresu kosztów. Dokument zapisany w innym okresie lub zleceniu może utworzyć odchylenie, mimo że proces fizycznie przebiegł prawidłowo.
Tabela rozdziela podstawę planu od danych wykonania i wskazuje pierwsze tropy do sprawdzenia.
| Składnik | Podstawa planu | Podstawa wykonania | Pierwszy trop |
|---|---|---|---|
| Materiały | Ilość z BOM | Zużycie z dokumentów | Nadmiar, zwrot lub jednostka |
| Robocizna | Czas z marszruty | Zarejestrowany czas | Przestój lub norma |
| Braki | Założenie kalkulacji | Ewidencja odrzutów | Przyczyna lub dokumentacja |
| Usługi obce | Zakładany zakres | Zaksięgowana usługa | Zlecenie lub okres |
Raport uzgodnienia powinien pokazywać produkt, zlecenie, ilość, okres, składnik, plan, wykonanie i różnicę. Tabela podaje miejsca kontroli, ale źródłowy dokument potwierdza przyczynę. Nie sumuj odchyleń z różnych jednostek lub okresów bez przeliczenia do wspólnej podstawy.
Jak dobrać sposób gromadzenia kosztów?
Rozliczenie zleceniowe gromadzi koszty dla konkretnego zlecenia lub partii, a procesowe zbiera je dla powtarzalnego procesu i przypisuje do jednostek produkcji. Te podejścia określają, gdzie firma ewidencjonuje koszty. Nie są tym samym co nośnik, który służy później do rozdzielania kosztów wspólnych.
Tabela pomaga dopasować sposób gromadzenia kosztów do organizacji produkcji.
| Sposób | Kiedy pasuje | Ryzyko błędu kosztu jednostkowego |
|---|---|---|
| Zleceniowy | Odrębne zamówienia lub partie | Koszty wspólne bez jasnej reguły |
| Procesowy | Powtarzalny, podobny przepływ | Różne warianty uśrednione razem |
Sposób ewidencji powinien odpowiadać temu, jak firma realizuje produkcję. Przy mieszanym modelu system może wymagać różnych reguł dla różnych rodzin produktów.
Jak dobrać podstawę alokacji kosztów pośrednich?
Podstawę alokacji kosztów pośrednich dobiera się do czynnika, który najlepiej wyjaśnia powstawanie danego kosztu. Nośnik kosztów to mierzalna podstawa podziału, na przykład godziny pracy, czas maszynowy, ilość wyprodukowanych sztuk lub zużycie materiału. Microsoft Dynamics 365 opisuje między innymi narzuty procentowe i stawki oparte na czasie operacji; dokumentację sprawdziliśmy w październiku 2026 (arkusze kalkulacji kosztów).
Tabela przedstawia możliwe nośniki, a nie uniwersalny ranking. Wybór zależy od rodzaju kosztu i uzgodnionej polityki rachunkowości.
| Podstawa alokacji | Przykład zastosowania | Ryzyko niedopasowania |
|---|---|---|
| Godziny pracy | Koszty zależne od pracy operatorów | Koszt rośnie bez związku z obciążeniem |
| Czas maszynowy | Utrzymanie zasobów produkcyjnych | Pominięcie różnic między maszynami |
| Ilość produkcji | Koszt podobny dla każdej sztuki | Różne produkty obciążone jednakowo |
| Wartość materiałów | Koszty powiązane z obsługą materiału | Drogi materiał zawyża udział |
Microsoft rozróżnia nośnik kalkulacji od formuły narzutu lub stawki w arkuszu kosztowym. Zanim firma wdroży regułę, produkcja i księgowość powinny uzgodnić zakres kosztu, podstawę podziału oraz okres rozliczenia.
Jak potraktować odpady, braki i produkcję w toku?
Odpady, braki, zwroty i produkcję w toku ewidencjonuj jako osobne zdarzenia powiązane ze zleceniem i ilością. Zwrot niewykorzystanego materiału powinien korygować zużycie zgodnie z konfiguracją ERP, a brak powinien mieć przypisaną przyczynę. Produkcja w toku obejmuje rozpoczęte, lecz niezakończone wyroby i wymaga odrębnej reguły wyceny.
Przed zamknięciem okresu uzgodnij ilości wydane, zużyte, zwrócone i pozostające w toku. Ustal również, czy poprawka tworzy osobne zlecenie, dodatkową operację czy zużycie przypisane do pierwotnego zlecenia. Dokumenty, sposób księgowania i reguły wyceny zależą od konfiguracji ERP oraz polityki rachunkowości firmy.
Jak wykrywać błędy w kalkulacji ERP?
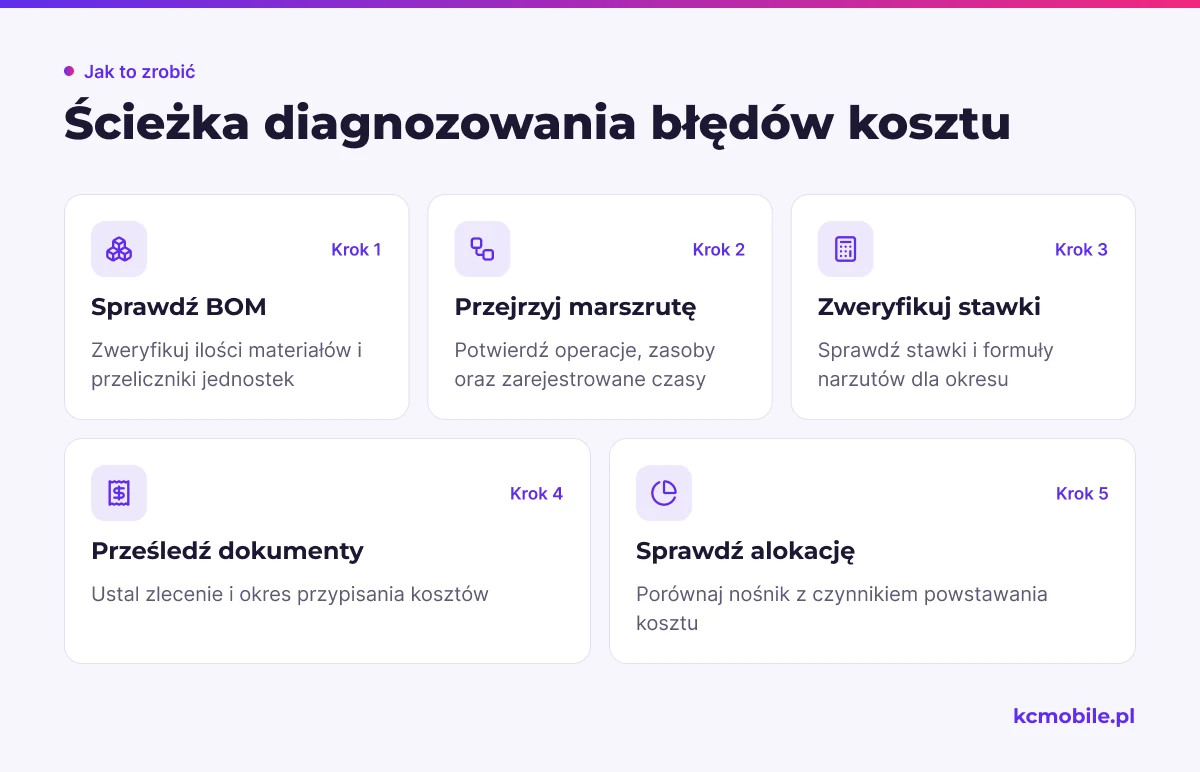
Błąd kalkulacji diagnozuj od BOM i jednostek, a następnie sprawdzaj marszrutę, stawki, dokumenty i alokację kosztów pośrednich. Nie koryguj od razu końcowego kosztu, bo ręczna korekta może ukryć źródło problemu. Raport powinien pozwalać przejść od różnicy do dokumentu źródłowego.
Tabela wskazuje pierwsze miejsce kontroli dla typowych objawów.
| Objaw | Pierwsza kontrola | Możliwa przyczyna |
|---|---|---|
| Wysoki koszt materiału | Jednostka i zużycie | Przelicznik lub nadmiarowe wydanie |
| Niski koszt robocizny | Marszruta i czas | Brak czasu lub nieaktywna operacja |
| Różnica między okresami | Daty dokumentów | Koszt ujęty w innym okresie |
| Wysoki koszt pośredni | Reguła alokacji | Nośnik niedopasowany do procesu |
Kontrola wskazuje kolejny krok, ale nie przesądza o przyczynie. Produkcja i księgowość powinny potwierdzić, czy odchylenie wynika z procesu, danych czy reguły rachunkowej.
Jak wdrożyć kalkulację bez fałszywej precyzji?
Wdrożenie kalkulacji rozpocznij od testu reprezentatywnych produktów z dostępnymi danymi i dokumentami wykonania. Porównaj wynik ERP z dotychczasową kalkulacją, wyjaśnij różnice i wskaż właścicieli BOM, marszrut, stawek oraz alokacji. Duża liczba miejsc po przecinku nie potwierdza jakości danych wejściowych.
Z naszych wdrożeń wynika, że test jest bardziej użyteczny, gdy obejmuje typowe zlecenie i przypadek zwrotu materiału albo braku. Zalecamy ustalić, kto zatwierdza nowe normy oraz jak zespół przegląda odchylenia. Jeśli kalkulacja wymaga połączenia z obiegiem faktur, KSeF w Subiekcie GT dotyczy wymiany dokumentów, a nie reguł kosztu produkcji.
Dla sklepów internetowych osobnym tematem pozostaje obsługa faktur, WooCommerce i KSeF. Wybór integracji powinien wynikać z rzeczywistego przepływu dokumentów i danych, które mają zasilać ERP.
Więcej poradników w tym temacie
Wspomniane narzędzia
Najczęściej zadawane pytania
Jak ERP uwzględnia wielkość partii w koszcie jednostkowym?
Kiedy aktualizować BOM i marszrutę?
Czy koszt rzeczywisty może być niższy od planowanego?
Jak porównać koszt ERP z kalkulacją ręczną?
Czy narzut powinien być przypisany do każdej sztuki?
Jak często przeglądać odchylenia kosztów produkcji?
Krzysztof Czapnik
Founder & Technical Lead, KC Mobile
Projektuję i rozwijam strony WordPress, sklepy WooCommerce oraz aplikacje internetowe. Łączę projektowanie z programowaniem, integracjami i technicznym SEO. Projekty KC Mobile prowadzę osobiście.
Potrzebujesz pomocy z tym tematem? Napisz - odpowiem osobiście w 24h.
Potrzebujesz pomocy w tym temacie?
Czytasz poradnik „Jak kalkulować koszty w systemach ERP i rozliczać produkcję”. Napisz, co chcesz zrobić i na jakim etapie jesteś. Ustalimy, czy możemy pomóc i jaki zakres prac będzie potrzebny.